Euro bie dukshëm kundrejt dollarit: Krizë e re financiare?
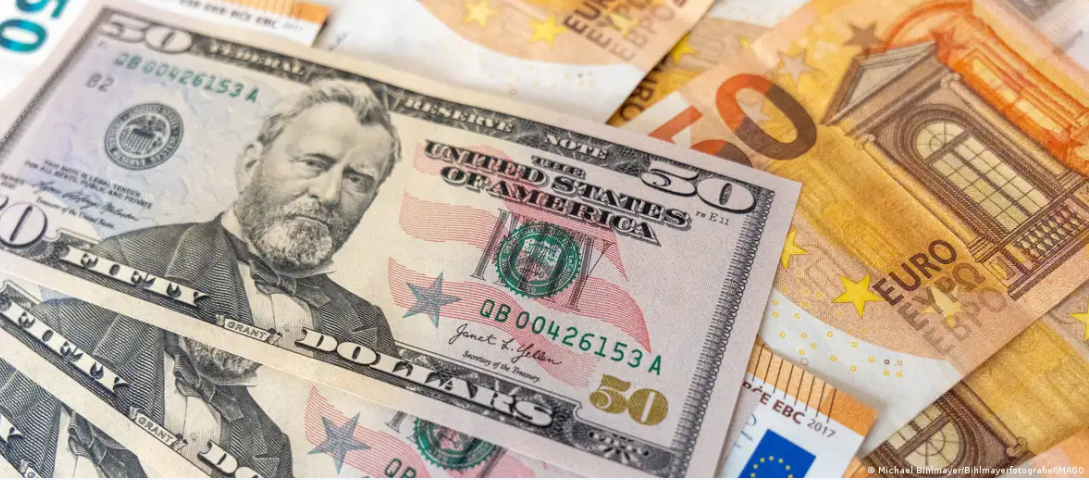
Euro ka rënë ndjeshëm kundrejt dollarit të SHBA-së në 17 muajt e fundit. Kjo pritet të përkeqësojë inflacionin në BE, ku investitorët janë të shqetësuar nga pasiguria politike dhe niveli i lartë i borxhit në Francë.
Euro arriti një minimum 17-mujor kundrejt dollarit në tregtimet e hershme të së hënës, ndërsa shqetësimet për borxhin e vendeve të eurozonës, veçanërisht të Francës, iu shtuan frikës ekzistuese të investitorëve për rritjen e normave të interesit të obligacioneve shtetërore dhe çmimet në rritje të naftës.
Gjatë pjesës më të madhe të vitit 2026, euro ka qenë në rënie kundrejt dollarit, duke humbur rreth 5% të vlerës që nga fillimi i vitit. Të hënën (05.10.2026) ajo zbriti në 1,12 dollarë, niveli më i ulët që nga fillimi i vitit 2025.

Ricardo Amaro, kryeekonomist për eurozonën në Oxford Economics, tha për DW se rënia e përgjithshme lidhet me ndryshimin e pritshmërive të investitorëve për politikën e Rezervës Federale Amerikane (Fed), e cila po përballet me presion për norma më të larta interesi në kushtet e rritjes së rendimenteve globale të obligacioneve.

Megjithatë, sipas tij, shitjet e fundit masive të euros janë nxitur veçanërisht nga shqetësimet lidhur me Francën, ku “investitorët po përgatiten për një rrezik më të lartë fiskal”.
Problemi francez
Shitja e obligacioneve franceze u përshpejtua javën e kaluar, ndërsa dyshimet për qëndrueshmërinë afatgjatë të financave publike të vendit po shtohen. Rendimenti i obligacioneve 10-vjeçare franceze, që tregon koston e huamarrjes së shtetit, u rrit deri në 5% para se të zbriste lehtësisht.
Franca ka prej kohësh probleme strukturore financiare. Që kur presidenti Emmanuel Macron mori detyrën në maj 2017, shpenzimet publike janë rritur, ndërkohë që ai ka zbatuar ulje të konsiderueshme të taksave. Si rezultat, borxhi kombëtar është rritur me mbi 1 trilion euro.
Raporti borxh ndaj Prodhimit të Brendshëm Bruto në Francë tani është pothuajse 118%. Vendi vazhdon të ketë buxhete jo të balancuara dhe deficiti vjetor buxhetor është rregullisht mbi 5%, krahasuar me 3,4% kur Macron mori pushtetin.
Për shumë investitorë, shqetësimet më të mëdha për rritjen e dobët ekonomike në eurozonë dhe çmimet në rritje të energjisë kanë çuar në një fokus të shtuar te Franca, duke bërë që kapitali të zhvendoset drejt investimeve që konsiderohen më të sigurta, siç është borxhi shtetëror gjerman.
Diferenca midis rendimenteve të obligacioneve 10-vjeçare franceze dhe gjermane arriti javën e kaluar nivelin më të lartë që nga kriza e borxhit të eurozonës, një tregues i rëndësishëm i stabilitetit financiar në BE.
Çfarë mund të bëjë Banka Qendrore Evropiane?
Presioni mbi euron dhe tregjet e tjera të obligacioneve shtetërore, përfshirë atë italian, ka nxitur thirrje që Banka Qendrore Evropiane (BQE) të ndërhyjë për të parandaluar që shqetësimet për Francën të shndërrohen në panik. Jim Reid nga Deutsche Bank shkroi në një analizë të hënën, se në një moment javën e kaluar, diferenca mes obligacioneve franceze dhe gjermane ishte zgjeruar aq shumë sa që një “mini-panik” dukej i afërt.
“Pyetja kryesore është nëse ky është fillimi i një krize të re të borxhit në eurozonë apo nëse tregjet kanë reaguar në mënyrë të ekzagjeruar”, tha ai. Ricardo Amaro theksoi se situata paraqet një sfidë për BQE-në, e cila duhet të veprojë pa e përkeqësuar gjendjen.
“Qëndrimi i theksuar restriktiv në politikën monetare do të shtonte presionin mbi rendimentet e obligacioneve franceze, të cilat tashmë janë bërë një faktor i rëndësishëm në dobësimin e euros”, tha ai. Sipas tij, politikëbërësit do të vazhdojnë të monitorojnë zhvillimet në kursin e këmbimit mes dollarit dhe euros, por për momentin nuk pritet të ndërhyjnë drejtpërdrejt në treg.
Çfarë rrezikohet?
Pasiguria mbetet e lartë si për shkak të faktorëve politikë, ashtu edhe atyre ekonomikë. Vitet e fundit Franca është përballur me kriza të shumta politike dhe miratimi i buxheteve vjetore është bërë një provë vendimtare për stabilitetin e qeverive.
Megjithëse buxheti për vitin 2027 është miratuar dhe përfshin reforma për uljen e deficitit, partia e djathtë Rassemblement National (RN) mbetet në pozita të forta përpara zgjedhjeve presidenciale të vitit 2027, ku Marine Le Pen pritet të jetë kandidatja kryesore.
Investitorët shqetësohen për drejtimin që mund të marrë politika ekonomike franceze nëse Le Pen fiton presidencën. Një situatë e ngjashme po shihet edhe në Gjermani, ku rritja e mbështetjes për partinë populiste AfD ka ngritur pikëpyetje mbi drejtimin e ardhshëm të ekonomisë më të madhe të BE-së.
Një nga arsyet kryesore për paqendrueshmërinë politike është pakënaqësia e qytetarëve për koston e lartë të jetesës. Në Spanjë, kryeministri Pedro Sánchez ka shpallur zgjedhje të parakohshme pasi masat për përballimin e krizës së strehimit u rrëzuan në parlament.
Dobësimi i euros dhe inflacioni
Sipas Amaros, dobësimi i euros mund ta përkeqësojë më tej problemin e inflacionit. “Një dobësim më i fortë i euros do të përforconte goditjen inflacioniste në një kohë kur inflacioni pritet të mbetet i lartë deri në vitin 2027”, tha ai.
Një euro më e dobët rrit koston e mallrave të importuara, veçanërisht atyre që tregtohen në dollarë amerikanë. Mallrat bazë globale si nafta dhe gazi çmohen në dollarë, prandaj rritja e çmimeve të energjisë ka gjasa të bëhet edhe më e shtrenjtë për vendet e eurozonës.
Kriza e ardhshme financiare?
Me kujtimet e krizës së borxhit shtetëror që goditi Bashkimin Evropian në fillim të viteve 2010 ende të freskëta, shumë analistë po pyesin nëse lëvizjet e fundit në tregun e borxhit francez janë shenja të një krize të re në eurozonë.
Disa ekspertë, si Geoffrey Yu nga BNY, mendojnë se këto krahasime janë të ekzagjeruara. “Krahasimet me vitin 2012 janë larg realitetit”, tha ai. Megjithatë, Amaro paralajmëron se pritshmëritë për rritje të mëtejshme të normave të interesit nga BQE-ja këtë vit, së bashku me perspektivën e përkeqësuar të inflacionit, e bëjnë situatën veçanërisht delikate. “Dobësimi i euros nuk duhet parë si një zhvillim i izoluar”, tha ai. “Nëse ai shkaktohet nga shqetësimet në rritje për situatën financiare të Francës, atëherë BQE-ja do të duhet të veprojë me shumë kujdes për shkak të rreziqeve që paraqiten për eurozonën.”/DW/


 KOHA JONË SONDAZH