“Rritja e mbulimit nga ligji i ri do të sigurojë plotësisht 98% të depozituesve në banka”
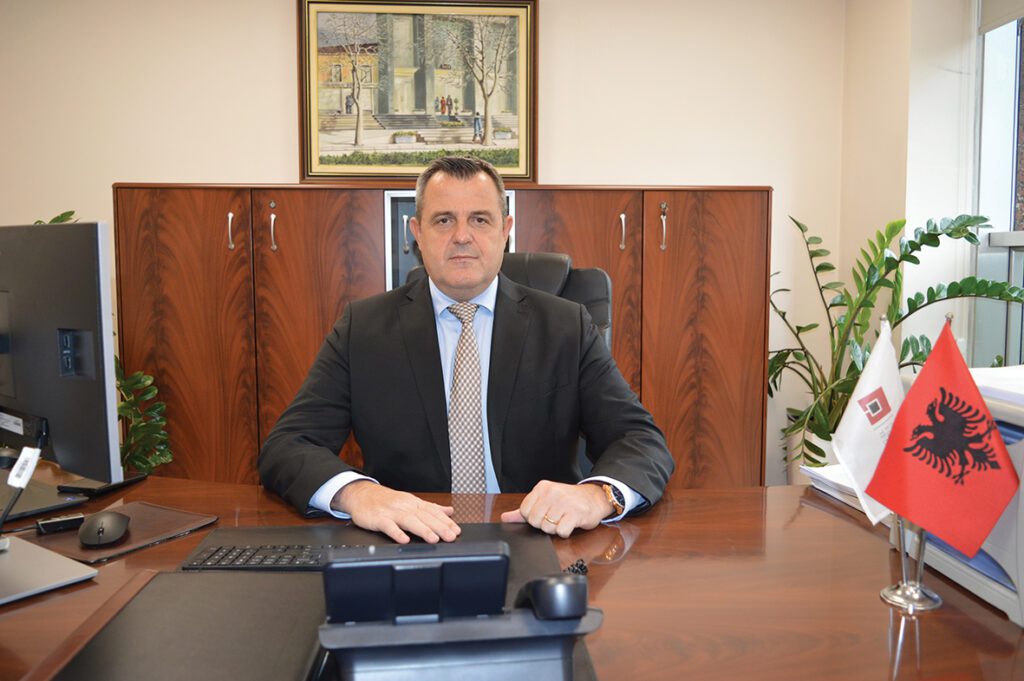

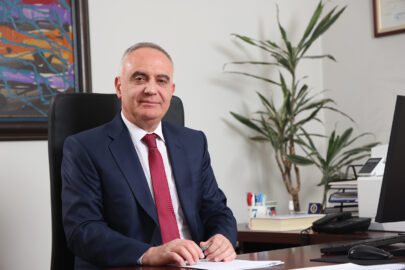
Intervistë me z. Mina Kusta, Drejtor i Përgjithshëm i Agjencisë së Sigurimit të Depozitave (ASD)
Rritja e nivelit të mbulimit të depozitave pritet të rrisë me afërsisht 31% vlerën e depozitave të siguruara në banka.
Drejtori i Përgjithshëm i Agjencisë së Sigurimit të Depozitave (ASD), Mina Kusta, shpjegon në një intervistë për “Monitor” risitë kryesore të projektligjit “Për sigurimin e depozitave”.
Sipas tij, rritja e nivelit të mbulimit të depozitave nga 2.5 lekë në 6 milionë lekë pritet të ketë një efekt prej afërsisht 310 miliardë lekësh në vlerën e depozitave të siguruara.
Z. Kusta thotë se me ligjin e ri, pjesa e depozituesve plotësisht të mbuluar nga skema e sigurimit rritet në 98%, nga 95% që është aktualisht.
Ai shprehet se, veç rritjes së nivelit maksimal të mbulimit, ligji i ri do të sjellë risi të tjera të rëndësishme, si zgjerimin e bazës së depozituesve të siguruar, sigurimin e depozitave me balancë të përkohshme dhe uljen e ndjeshme të kohës së kompensimit të depozituesve në rast ngjarjeje sigurimi.
Cilat janë risitë kryesore të projektligjit “Për sigurimin e depozitave”?
Duke ju falënderuar fillimisht për këtë mundësi që synon informimin e publikut, më lejoni të nis me pak kontekst. Agjencia ka nisur punën për këtë projektligj prej gati dy vitesh.
Gjatë këtij procesi jemi asistuar dhe kemi bashkëpunuar me partnerë të rëndësishëm ndërkombëtarë, si Banka Botërore, përmes zyrës FinSAC, dhe BERZH. Kemi punuar ngushtë në çdo fazë me Bankën e Shqipërisë dhe Ministrinë e Financave, dhe gjej rastin t’i falënderoj për bashkëpunimin e frytshëm dhe konstruktiv.
Ky projektligj është pjesë e Kapitullit 9, “Shërbimet financiare” i cili bën pjesë në Grup-kapitullin II, Tregu i Brendshëm, dhe përbën kuadrin ligjor të BE-së për shërbimet financiare në sektorin bankar, sigurimet, pensionet private dhe shërbimet e investimeve, si dhe tregjet e kapitalit.
Në këtë kuadër, projektligji është pjesë e paketës së reformave ligjore që duhet të sigurojnë përputhshmërinë me direktivat europiane, duke kontribuar në konsolidimin dhe rritjen e besimit të depozituesve dhe duke hedhur një hap serioz drejt anëtarësimit në Bashkimin Europian.
Qëllimi është që në momentin e anëtarësimit, depozituesit shqiptarë të kenë të njëjtin trajtim si depozituesit europianë. Për këtë arsye, projektligji përmban dispozita që hyjnë në fuqi menjëherë, dispozita që hyjnë në fuqi në një periudhë të ndërmjetme, dhe dispozita që hyjnë në fuqi në momentin e anëtarësimit në BE.
Projektligji sjell një sërë ndryshimesh, të gjitha në përputhje me Direktivën 2014/49/BE “Për skemat e garantimit të depozitave” si dhe me Direktivën 2026/804/BE, e cila u miratua në muajin mars 2026. Do dëshiroja të ndalesha te më të rëndësishmet, ato që kanë ndikim të drejtpërdrejtë te depozituesit shqiptarë dhe kursimet e tyre.
Ndryshimi më i rëndësishëm, në këtë drejtim, është rritja e nivelit të mbulimit për depozitat në banka, nga 2,5 milionë lekë në 6 milionë lekë. Për SHKK-të, projektligji ruan të njëjtin nivel mbulimi deri në anëtarësim. Kjo është rritja më e madhe e nivelit të mbulimit në historinë e skemës.
Dëshiroj të theksoj, se kjo rritje reflekton dhe mundësohet nga qëndrueshmëria dhe stabiliteti i sistemit financiar, si rezultat i politikave dhe masave të autoriteteve mbikëqyrëse dhe rregullatore, si dhe nga kapacitetet financiare të skemës, të cilat janë vazhdimisht në rritje.
Këta faktorë e mbështesin rritjen e nivelit të mbulimit dhe krijojnë kushtet e nevojshme për përballimin me sukses të sfidave. Me anëtarësimin në BE, mbulimi për çdo depozitues do të shkojë në kundërvlerën në lekë të 100.000 eurove.
Kjo risi bën pjesë te dispozitat e periudhës së ndërmjetme dhe hyn në fuqi më 1 korrik 2027.
Po më 1 korrik 2027 hyn në fuqi edhe mbrojtja e depozitave me balancë të lartë të përkohshme. Bëhet fjalë për momente të rëndësishme në jetën e njerëzve: shitja e banesës, një trashëgimi, daljen në pension, një dëmshpërblim sigurimi.
Në këto raste, një individ mund të ketë për një kohë të shkurtër në llogari një shumë me vlerë më të madhe se zakonisht.
Projektligji i mbron këto depozita me një mbulim shtesë mbi nivelin standard për një periudhë të caktuar. Kjo është një garanci e mëtejshme për kursimet e depozituesve nga këto burime specifike, sipas direktivës.
Ajo tregon edhe një herë efikasitetin dhe dimensionin social të skemave të sigurimit të depozitave, që mbrojnë të ardhurat e individëve kur institucioni financiar ku i kanë vendosur kursimet nuk është në gjendje të përmbushë detyrimet kontraktuale.
Ndryshim tjetër i rëndësishëm është shkurtimi i afatit të kompensimit. Sot, ligji parashikon që procesi i kompensimit mund të shkojë deri në tre muaj. Projektligji e shkurton këtë afat në 14 ditë pune, dhe në 7 ditë pune me anëtarësimin në BE. Ky ndryshim ka shumë rëndësi sepse nënkupton që depozituesit nuk mbeten pa akses në kursimet e tyre.
Kompensimi do të bëhet pa qenë nevoja që depozituesi të paraqesë kërkesë dhe do të kryhet përmes bankave agjente, të cilat në rast ngjarje sigurimi, do të kryejnë procesin e pagesave për llogari të Agjencisë.
Së fundi, projektligji zgjeron bazën e depozituesve që përfitojnë nga skema. Zgjerimi përfshin institucione shtetërore që ofrojnë shërbime të drejtpërdrejta për publikun, si dhe disa kategori të tjera që sot janë të përjashtuara.
Synimi është që lista e subjekteve të përjashtuara nga kompensimi të minimizohet sa më shumë, në linjë me direktivën.
Kështu procesi i kompensimit bëhet më i thjeshtë dhe me më pak pengesa, çka rrjedhimisht do të thotë se depozitat janë më shpejt në dispozicion të qytetarëve duke synuar të shmangen rastet e mundshme të panikut, të cilat përbëjnë rrezik për të gjithë sistemin financiar dhe bankar. Ky është qëllimi dhe arsyeja pse janë krijuar dhe operojnë skemat e sigurimit të depozitave.
Aktualisht, projektligji ka kaluar fazën e konsultimit me subjektet anëtare të skemës dhe me autoritetet rregullatore, Bankën e Shqipërisë, Ministrinë e Financave dhe Autoritetin e Mbikëqyrjes Financiare. Tani ndodhet në fazat përmbyllëse të konsultimit publik.
Cilat mund të jenë çështjet dhe sfidat kryesore që do të shtrojë zbatimi i ligjit të ri për pjesëmarrësit e skemës dhe ASD-në?
Më duhet të them se si çdo nismë ligjore apo reformë, siç është kjo që po bëjmë, krahas përfitimeve që sjell, ka edhe sfidat e saj. Por duke qenë se kemi kohë që përgatitemi, por edhe duke marrë në konsideratë që institucione homologe, të cilët i kemi konsultuar, e kanë kryer këtë proces, jemi besimplotë që të gjitha sfidat do të tejkalohen me efikasitet.
Për subjektet anëtare të skemës, sfida kryesore do të lidhet me mënyrën e raportimit të të dhënave në Agjenci. Me ligjin e ri ndryshojnë kategoritë e depozituesve të siguruar: disa kategori që sot janë të përjashtuara do të përfshihen në skemë. Bankat do të duhet t’i identifikojnë dhe t’i raportojnë saktë këto depozita.
Gjithashtu, projektligji heq netimin e kësteve me vonesë të kredive nga shuma e kompensimit. Kjo ndryshon mënyrën se si llogaritet shuma e siguruar për çdo depozitues dhe kërkon përshtatje në sistemet e raportimit të bankave. Krahas këtyre, bankat do të duhet të përshtaten me ndryshimet që sjell zbatimi i sistemit të kontributit me bazë rreziku.
Ky është një koncept i ri dhe zbatimi i tij është i detyrueshëm, pasi buron nga nevoja për përputhje me Direktivën e BE-së. Këto ndryshime kërkojnë një periudhë përshtatjeje, të cilën projektligji e ka parashikuar përmes hyrjes graduale në fuqi të dispozitave përkatëse.
Këto ndryshime përbëjnë sfidë edhe për Agjencinë. Ne duhet të përshtatim sistemin tonë informatik të raportimit dhe kompensimit me kategoritë e reja të depozituesve të siguruar dhe me mënyrën e re të llogaritjes së shumës së siguruar, pa netimin e kësteve me vonesë. Sfida më e rëndësishme për Agjencinë mbetet megjithatë zbatimi i sistemit të kontributit me bazë rreziku.
Ky është një proces që, përveç bankave, përfshin edhe Bankën e Shqipërisë, nga e cila Agjencia do të marrë të dhënat e nevojshme për llogaritjen e primit për çdo bankë. Ky bashkëveprim kërkon koordinim të qartë, afate të përcaktuara dhe të dhëna të sakta, që llogaritja të jetë e drejtë dhe transparente për të gjithë.
Në planin afatshkurtër, sfida tjetër për Agjencinë është hartimi dhe miratimi i akteve nënligjore në zbatim të ligjit. Bëhet fjalë për disa rregullore dhe udhëzime komplekse, të cilat lidhen me metodologjinë e llogaritjes së primit me bazë rreziku, nivelin e synuar të fondit, raportimin e të dhënave për pamjen e vetme të depozituesit, procedurat e kompensimit, verifikimin e depozitave me balancë të përkohshme, etj..
Këto akte duhet të përgatiten me kujdes dhe të konsultohen me anëtarët e skemës së sigurimit të depozitave dhe me autoritetin mbikëqyrës, Bankën e Shqipërisë. Gjithsesi për t’i pararendur këtij procesi, ne kemi nisur tashmë punën në këtë drejtim dhe besojmë që procesi do të realizohet brenda afateve që përcakton projektligji.
Një sfidë tjetër që do të duhet të rendis lidhet me komunikimin me publikun. Depozituesit duhet ta kuptojnë qartë çfarë ndryshon për ta, që nga niveli i ri i mbulimit, zgjerimi i kategorive të mbulimit si dhe mbrojtja shtesë për balancat e përkohshme, afati i shkurtuar i kompensimit, etj..
Ne do t’i bëjmë të gjitha përpjekjet në këtë drejtim duke zbatuar strategji komunikimi me publikun të fokusuara drejt transparencës dhe informimit.
Edhe kjo bisedë është një hap në këtë drejtim, dhe ju falënderoj sërish, për mundësinë që na jepni për t’i komunikuar publikut risitë që sjell projektligji “Për sigurimin e depozitave”.
Nga vlerësimet tuaja, sa pritet të rritet shuma totale e depozitave të siguruara, si rrjedhojë e rritjes së nivelit maksimal të mbulimit?
Sipas vlerësimeve tona, rritja e mbulimit në 6 milionë lekë do të rrisë depozitat e siguruara në banka me rreth 30.8 për qind. Kjo do të thotë afërsisht 310 miliardë lekë më shumë depozita nën mbrojtjen e skemës.
Për qytetarët, pjesa e depozituesve plotësisht të mbuluar rritet nga 95 për qind në mbi 98 për qind. Raporti i depozitave të siguruara ndaj depozitave të pranueshme për sigurim rritet nga rreth 57 për qind në 73 për qind.
Ky nivel është në linjë me vendet e BE-së dhe me standardet ndërkombëtare të sigurimit të depozitave.
Rritja e depozitave të siguruara është një tregues i qëndrueshmërisë së sistemit bankar dhe financiar. Ajo pasqyron besimin e qytetarëve te bankat dhe rritjen e kursimeve gjatë viteve. Fakti që kjo rritje, sipas analizave tona, mund të përballohet nga skema, tregon që kapacitetet financiare të saj janë solide, në dispozicion dhe të gatshme për çdo sfidë.
Dua të theksoj se këto vlerësime janë rezultat i analizave të kryera nga ekspertët e Agjencisë me asistencën teknike të zyrës FinSAC të Bankës Botërore. Analiza, e cila u bazua në të dhënat e plota të depozitave për vitet e fundit, simuloi efektin e niveleve të ndryshme të mbulimit mbi depozituesit dhe mbi ekspozimin e skemës, mori parasysh rritjen ekonomike dhe rritjen e depozitave në dekadën e fundit, dhe krahasoi rezultatet me praktikat e vendeve të BE-së dhe të rajonit.
Si rezultat i këtyre analizave, niveli prej 6 milionë lekësh për depozituesit e bankave dhe 2 milionë për ata të SHKK-ve, rezultoi si ai që ofron mbrojtjen më të mirë për depozituesit, duke ruajtur qëndrueshmërinë e skemës dhe disiplinën e tregut në funksion të rritjes së mëtejshme në momentin e anëtarësimin në BE, kur mbulimi do të shkojë për të gjithë depozituesit në kundërvlerën në lekë të 100.000 eurove.
Çfarë efekti pritet të japë rritja e nivelit maksimal të sigurimit të depozitave në raportin e mbulimit të depozitave të siguruara nga fondi i sigurimit të depozitave në banka?
Normalisht sa më shumë depozita të mbulojmë me sigurim, aq më e madhe bëhet baza ndaj së cilës matet fondi. Prandaj, në momentin që do të hyjë në fuqi niveli i ri i mbulimit prej 6 milionë lekësh, raporti i fondit ndaj depozitave të siguruara do të ulet përkohësisht.
Kjo ulje është e pritshme dhe është llogaritur që në fazën e hartimit të ndryshimeve të propozuara. Raporti do të rikuperohet gradualisht në vitet në vijim, brenda afateve të parashikuara në përputhje dhe me përcaktimet Direktivës.
Ajo që dua të theksoj është se fondi i sigurimit të depozitave në banka është shumë i qëndrueshëm. Në fund të gjashtëmujorit të parë të vitit 2026, ai arriti 80.2 miliardë lekë, me rritje prej 9,92 për qind krahasuar me të njëjtën periudhë të një viti më parë. Fondi mbulonte 7,98 për qind të depozitave të siguruara në sistemin bankar.
Kjo qëndrueshmëri është rezultat i një procesi të gjatë dhe të disiplinuar. Bankat kanë kontribuar në skemë për më shumë se 20 vjet. Mjetet e fondit administrohen në mënyrë të kujdesshme dhe gjenerojnë të ardhura të qëndrueshme nga investimi. Për më tepër, skema mbështetet nga një rrjet i sigurisë financiare i strukturuar mirë.
Vlen të theksoj, se projektligji e forcon edhe më tej kapacitetin e skemës në përballimin e krizave të mundshme, duke diversifikuar burimet e financimit shtesë në rast nevoje, e fundit prej të cilave është mbështetja nga buxheti i shtetit, çka përbën dhe një garanci shtesë për kursimet e qytetarëve.
Në këtë mënyrë, në rast të një ngjarjeje sigurimi, Agjencia ka të gjitha hapësirat për të siguruar kapacitetet e duhura financiare, për t’iu përgjigjur depozituesve dhe për t’i kompensuar ata brenda afateve që përcakton ligji, duke ruajtur besimin e tyre në sistemin bankar dhe financiar.
Sa parashikohet të jetë niveli i synuar i fondit të sigurimit të depozitave në banka pas miratimit të ligjit të ri dhe cili mund të jetë afati i përafërt për arritjen e nivelit të ri?
Projektligji i jep Këshillit Drejtues të Agjencisë kompetencën për të përcaktuar nivelin e synuar të fondit dhe afatin për arritjen e tij. Në çdo rast, ky nivel nuk mund të jetë më i ulët se minimumi i përcaktuar nga Direktiva 2014/49/BE.
Nga analizat paraprake që kemi kryer me asistencën e ekspertëve ndërkombëtarë, niveli i synuar do të jetë një nivel që u përgjigjet tipareve të sistemit bankar në Shqipëri dhe specifikave të mjedisit operacional ku veprojnë bankat shqiptare.
Në momentin e përcaktimit të tij, në vijim të miratimit të ligjit, do të merren parasysh elemente si rritja e depozitave, shpërndarja dhe përqendrimi i tyre në sistem, si dhe profili i rrezikut të bankave anëtare të skemës.
Analizat janë mbështetur në teste stresi që simulojnë skenarë të ndryshëm ekonomikë, për të siguruar që fondi të jetë i aftë të përballojë situata të vështira.
Edhe për afatin e arritjes, faktorët do të shqyrtohen në detaje në momentin e hartimit të metodologjisë.
Por nëse mund të përmend disa, ndër ta janë ritmi i rritjes së depozitave, të ardhurat nga investimi i mjeteve të fondit, ndryshimet e planifikuara të nivelit të mbulimit deri në anëtarësimin në BE, kapaciteti i bankave për të kontribuar pa krijuar efekte prociklike në ekonomi, etj..
Direktiva e BE-së, me të cilën synojmë të përputhemi, përcakton disa afate të qarta në këtë drejtim. P.sh. ajo parashikon që, kur fondi bie nën nivelin e synuar, ai duhet të rivendoset brenda gjashtë vjetëve. Mund të them se këto janë disa afate të analizuara dhe do të konsiderohen në momentin e përcaktimit të këtij elementi të rëndësishëm.
Si do të ndryshojë mënyra e llogaritjes së primit të sigurimit të depozitave? Cilat do të jenë parimet kryesore mbi të cilat do të llogaritet primi dhe cili mund të jetë intervali i përafërt i primit që do të paguajë një bankë e siguruar?
Sot të gjitha bankat paguajnë të njëjtën normë primi, pavarësisht profilit të tyre të rrezikut. Me ligjin e ri, primi do të llogaritet duke marrë në konsideratë dhe duke vlerësuar treguesit e rrezikut të çdo banke, në mënyrë që kontributi i secilës të jetë në përpjesëtim me shkallën e rrezikut që ajo ndërmerr në veprimtarinë e saj.
Kështu, bankat të cilat ndërmarrin rrezik më të ulët krahasimisht me të tjerat do të paguajnë më pak prim dhe anasjelltas. Kjo mënyrë përllogaritje e primit rrit disiplinën në sektorin bankar. Ky është standardi i kërkuar nga Direktiva 2014/49/BE dhe i zbatuar në të gjitha vendet anëtare të BE-së.
Metodologjia që kemi zgjedhur është ajo e përcaktuar nga Autoriteti Bankar Europian (EBA). Si bazë janë marrë treguesit e rrezikut të përcaktuar nga EBA. Metodologjia është testuar dhe kalibruar mbi të dhënat e bankave shqiptare, me asistencën e ekspertëve të Bankës Botërore që e kanë mbështetur Agjencinë gjatë gjithë këtij procesi. Shkalla e diferencimit që kemi përzgjedhur është brenda kufijve të lejuar nga EBA dhe synon që kalimi nga sistemi aktual të jetë lehtësisht i aplikueshëm dhe i parashikueshëm për të gjitha bankat.
Parimet kryesore të metodologjisë janë konsultuar paraprakisht, dhe versioni përfundimtar do të jetë padyshim objekt konsultimi përpara miratimit me bankat anëtare të skemës dhe me Bankën e Shqipërisë, e cila ka rol kyç në këtë proces. Ajo do të sigurojë të dhënat e nevojshme për llogaritjen e kontributit të çdo banke, dhe do të miratojë metodologjinë përfundimtare, me propozim të Këshillit Drejtues të Agjencisë.
Sa i përket nivelit të kontributeve, nuk do të ishte e saktë të jepnim sot shifra, pasi metodologjia është ende në proces konsultimi. Ajo që mund të them është se primi me bazë rreziku do të kalibrohet në bazë të elementeve kyçe të fondit, nivelit të synuar dhe afatit për arritjen e tij.
Duke qenë se fondi është sot në një pozicion të konsoliduar, falë kontributeve të akumuluara ndër vite dhe administrimit të kujdesshëm të mjeteve, analizat paraprake tregojnë që kontributi i përgjithshëm i sistemit bankar do të jetë më i moderuar sesa do të ishte me ruajtjen e primit të sheshtë mbi bazën e zgjeruar të depozitave të siguruara me nivelin 6 milionë lekë.
Kjo qasje vlerësohet së është pasojë e drejtpërdrejtë e qëndrueshmërisë së skemës dhe e parimit që kontributet duhet të jenë proporcionale me ekspozimin e fondit.
Brenda këtij kuadri, çdo bankë do të paguajë sipas volumit dhe profilit të saj të rrezikut duke krijuar një nxitje të drejtpërdrejtë për menaxhim të kujdesshëm të secilit anëtar të skemës së sigurimit të depozitave, në dobi të stabilitetit të sistemit financiar në tërësi, çka është edhe objektivi përfundimtar i skemave të sigurimit të depozitave.
Në lidhje me shoqëritë e kursim-kreditit, propozohet që dispozitat e përllogaritjes së kontributit vjetor të primit bazuar në rrezik të zbatohen në datën e anëtarësimit të Republikës së Shqipërisë në Bashkimin Europian.
Deri në këtë datë, për shoqëritë e kursim-kreditit, primi do të vijojë të llogaritet me bazë të sheshtë me periodicitetin e pagesës së tij bazuar në tremujorë. Kjo periudhë vlerësohet se është e nevojshme për të mundësuar konsolidimin e skemës së sigurimit të depozitave në shoqëritë e kursim-kreditit.
Ky është artikull ekskluziv i Revistës Monitor, që gëzon të drejtën e autorësisë sipas Ligjit Nr. 35/2016, “Për të drejtat e autorit dhe të drejtat e lidhura me to”.
Artikulli mund të ripublikohet nga mediat e tjera vetëm duke cituar “Revista Monitor” shoqëruar me linkun e artikullit origjinal.