
Industria e Europës, mes krizës dhe lulëzimit


Industria e Europës po ecën më mirë nga sa mund të mendoni. Kompanitë më të ekspozuara ndaj konkurrencës kineze po përballen me vështirësi. Por shumë prej tyre po përshtaten, shkruan The Economist
“Doni të shihni diçka që të jep shpresë?”, pyet Marco Mensink, drejtues i Cefic, organizatës që përfaqëson kompanitë e industrisë kimike në Europë. Por përpara se të tregojë arsyen e optimizmit të tij, Mensink përshkruan situatën e vështirë me të cilën po përballet industria.
Çmimet e larta të energjisë dhe konkurrenca kineze po detyrojnë mbylljen e fabrikave dhe shkurtimin e vendeve të punës. Konsolidimi i mëtejshëm i industrisë është “i pashmangshëm”.
Por shpresa, sipas tij, gjendet te një prerje tërthore e një kablloje elektrike, të cilën e mban mbi tavolinën e punës. Kablloja prodhohet nga Orient Cable, një gjigant kinez. Megjithatë, materiali polimer që izolon përcjellësin elektrik prodhohet nga Borouge International, një kompani austriake.
Mensink tregon se sa herë viziton Kinën, drejtuesit e mëdhenj të industrisë e pyesin vazhdimisht për kompaninë europiane. Arsyeja është se materiali izolues është e vetmja pjesë e kabllos që kinezët ende nuk janë në gjendje ta prodhojnë.
Një pjesë e konsiderueshme e industrisë së Bashkimit Europian është nën presion. Më 21 shtator, Volkswagen njoftoi se do të përshpejtonte zbatimin e planit të ristrukturimit. Kompania është një nga pesë prodhuesit europianë të automjeteve që kanë paralajmëruar këtë vit për fitime më të ulëta nga sa pritej, si pasojë e konkurrencës së fortë nga prodhuesit kinezë.
Komisioni Europian, organi ekzekutiv i BE-së, është i alarmuar. Presidentja e tij, Ursula von der Leyen, paralajmëroi së fundmi se deficiti tregtar me Kinën kishte arritur në një “pikë kritike”.
Megjithatë, një vështrim më i kujdesshëm zbulon edhe sinjale të tjera shprese, përtej këtij materiali polimer, në prodhimin e të cilit Europa ruan epërsinë botërore.
Pavarësisht shqetësimeve të shumta për një deindustrializim të përhapur, dëmet, të paktën deri tani, janë përqendruar në një numër të kufizuar sektorësh. Disa degë të industrisë europiane po ecin mirë. Ndërsa kompanitë që përballen me kërcënime po përshtaten me një realitet të ri, shumë më të vështirë.
Dy faktorë kryesorë qëndrojnë pas vështirësive të fundit të disa prodhuesve europianë. I pari është energjia, e cila prej kohësh ka qenë më e shtrenjtë në Europë sesa në Shtetet e Bashkuara apo Kinë.
Përpara subvencioneve, çmimet e energjisë elektrike për industrinë në Francë dhe Gjermani janë afërsisht dy herë më të larta se në këto dy vende. Luftërat në Ukrainë dhe Iran i kanë rritur edhe më tej kostot.
Faktori i dytë është Kina. Politikat industriale, inovacioni dhe përmirësimi i cilësisë së produkteve kanë nxitur prodhimin kinez në një gamë të gjerë sektorësh, nga çeliku tek automjetet elektrike. Kapaciteti i madh prodhues i Kinës përkon me dobësimin e kërkesës së brendshme, duke bërë që një pjesë e prodhimit të tepërt të gjejë tregje jashtë vendit.
Kufizimet tregtare të vendosura nga Donald Trump e kanë kthyer Europën në tregun kryesor ku po orientohen eksportuesit kinezë.
Ndërkohë, kompanitë europiane po hasin gjithnjë e më shumë vështirësi për të shitur në Kinë, një treg që dikur ishte i madh, me rritje të shpejtë dhe marzhe të larta fitimi. Këto kompani shpesh përdorin fabrika dhe zinxhirë furnizimi brenda Kinës, duke kufizuar eksportet nga Europa drejt këtij tregu. Si rezultat, suficiti i Kinës në tregtinë e mallrave me BE-në është më shumë se dyfishuar që nga viti 2019, duke arritur në 420 miliardë dollarë.
Prodhuesit e automjeteve janë ndër më të goditurit. Dikur, Kina ishte një burim i rëndësishëm fitimesh për ta. Sot, prodhuesit kinezë janë në gjendje të nxjerrin në treg modele të reja dhe cilësore, shumë më shpejt dhe me kosto më të ulët se rivalët europianë.
Prodhimi i automjeteve në BE është 17% më i ulët se niveli përpara pandemisë. Duke qenë se industria automobilistike siguron 6% të vendeve të punës në BE, shqetësimi i politikëbërësve është i kuptueshëm.
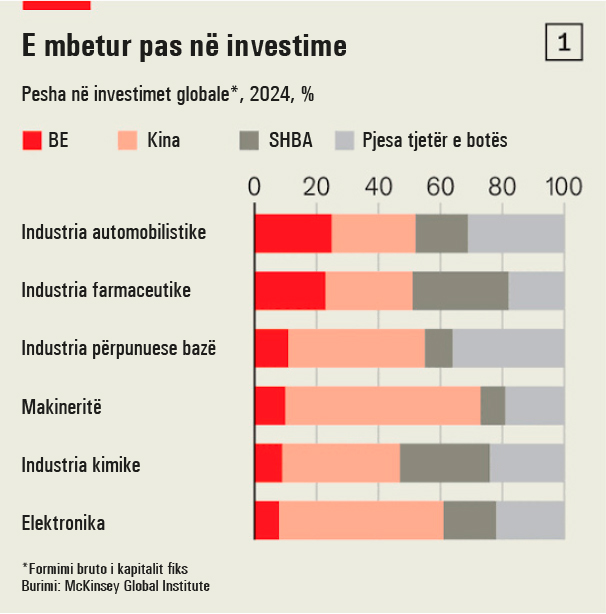
Ky presion financiar, nga ana tjetër, u lë kompanive më pak burime për të investuar, duke shtuar rrezikun që prodhuesit europianë të mbeten edhe më prapa konkurrentëve.
Sipas një studimi të kompanisë konsulente McKinsey, që analizon gjashtë industri, në vitin 2024, Europa tërhoqi më pak investime se Shtetet e Bashkuara dhe Kina në tre prej tyre: farmaceutikë, elektronikë dhe industri kimike. Në asnjërën prej gjashtë industrive Europa nuk renditej e para për nivelin e investimeve (shih grafikun 1).
E gjithë kjo krijon një panoramë mjaft të zymtë. Por nuk do të thotë se e gjithë industria europiane është e destinuar të dështojë. Përkundrazi, vështirësitë janë shumë të përqendruara, si në vende të caktuara, ashtu edhe në sektorë të veçantë. Eric Heymann, nga Deutsche Bank, vëren se në të gjithë BE-në, pesha e industrisë përpunuese në vlerën e shtuar bruto totale ka mbetur relativisht e qëndrueshme gjatë viteve të fundit, në rreth 16%.
Në disa vende, veçanërisht në Gjermani dhe Itali, kjo peshë ka shënuar rënie të lehtë. Edhe të dhënat për punësimin tregojnë një situatë të ngjashme. Që nga fillimi i vitit 2023, punësimi në industrinë përpunuese të BE-së ka rënë me rreth 2%, duke arritur në 28 milionë të punësuar.
Vetëm Gjermania përbën katër të pestat e kësaj rënieje. Dhe ndërsa numri i përgjithshëm i vendeve të punës është ulur, punësimi në profesionet që kërkojnë kualifikim të lartë, si inxhinierët dhe teknikët, është rritur me 7%.
Disa sektorë po shënojnë rezultate të mira. Punësimi në industrinë farmaceutike, atë aeronautike dhe hapësinore, si dhe në elektronikë, është rritur që nga fillimi i vitit 2023.
Zhvillimi i vrullshëm i Inteligjencës Artificiale po u sjell përfitime kompanive si Schneider Electric në Francë, Siemens në Gjermani dhe Prysmian në Itali, të cilat prodhojnë pajisje dhe sisteme të domosdoshme për funksionimin e qendrave të të dhënave.
Edhe prodhuesit e pajisjeve ushtarake, si Rheinmetall në Gjermani dhe Leonardo në Itali, po rrisin prodhimin në përgjigje të zgjerimit të buxheteve të mbrojtjes.
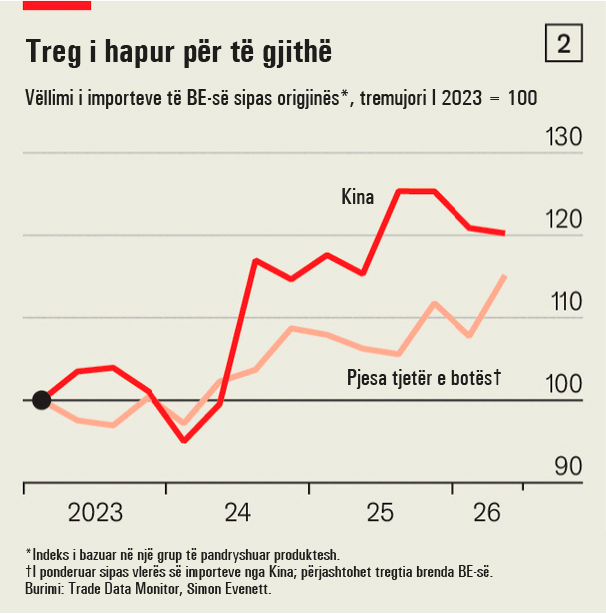
Kërcënimi nga Kina është gjithashtu i përqendruar në sektorë të caktuar, siç tregojnë të dhënat tregtare. Simon Evenett, nga IMD, një shkollë biznesi në Zvicër, argumenton se narrativa e zakonshme, sipas së cilës një vërshim mallrash të lira kineze po nxjerr jashtë tregut kompanitë europiane, është e ekzagjeruar.
Sipas analizës së tij, që nga viti 2023, vëllimi i importeve të BE-së nga Kina është rritur vetëm pak më shumë sesa importet e të njëjtave produkte nga vendet e tjera (shih grafikun 2). Me fjalë të tjera, Europa po importon më shumë nga të gjitha tregjet, jo vetëm nga Kina.
Sigurisht, importet e disa produkteve kineze janë rritur ndjeshëm. Evenett analizoi gjithashtu rreth 100 produktet kryesore që Gjermania importon nga Kina. Ai identifikoi ato produkte për të cilat, që nga viti 2023, vëllimi i importeve ishte rritur me më shumë se 25%, ndërsa çmimet kishin rënë me 10%.
Vetëm 11 produkte i përmbushnin këto kritere. Në shumicën e këtyre 11 kategorive, përfshirë automjetet elektrike, mobiliet dhe disa produkte kimike, mallrat kineze konkurrojnë drejtpërdrejt me ato europiane. Megjithatë, pretendimi se produktet e lira kineze po dëmtojnë konkurrueshmërinë e një pjese të madhe të industrisë europiane duket i tepruar.
Për më tepër, disa importe nga Kina mund t’u sjellin përfitime kompanive europiane. Ndër 100 produktet që kanë kontribuar më shumë në rritjen e eksporteve globale të Kinës që nga viti 2023, tre të katërtat e rritjes kanë ardhur nga komponentët dhe mallrat e ndërmjetme, si bateritë e automjeteve elektrike dhe krahët robotikë.
Këto produkte përbëjnë kërcënim për prodhuesit europianë të pajisjeve të ngjashme. Por për kompanitë europiane që i blejnë dhe i përdorin në proceset e tyre të prodhimit, ato ndihmojnë në uljen e kostove.
Një studim i Bankës Qendrore Europiane ka zbuluar se, gjatë periudhës 2000–2022, në sektorët e ekspozuar ndaj importeve të mallrave të ndërmjetme kineze, rritja vjetore e prodhimit industrial u përshpejtua me 0.6 pikë përqindjeje.
Në sektorët e ekspozuar ndaj importeve të produkteve të gatshme kineze, ajo u ngadalësua me rreth një pikë përqindjeje.
Në shumë aspekte, kompanitë europiane po përshtaten mirë me rrethanat e reja. Në Spanjë, ku prodhimi i shumtë i energjisë diellore ndihmon në mbajtjen e çmimeve të energjisë në nivele të ulëta, kompanitë europiane dyfishuan investimet e tyre vjetore gjatë periudhës 2021–2025, krahasuar me pesë vitet e mëparshme.
Një raport i Morgan Stanley argumenton se kompanitë europiane janë “shumë më të përgatitura” për dimrin e këtij viti sesa në vitin 2022, kur lufta në Ukrainë ndërpreu furnizimet me gaz rus.
Disa kompani kanë zbatuar masa për rritjen e eficiencës energjetike ose kanë instaluar kapacitete vendase të prodhimit të energjisë së rinovueshme.
Të tjera po përdorin më shumë instrumente financiare për t’u mbrojtur nga luhatjet e çmimeve. Solvay, një kompani kimike belgo-franceze, dhe K+S, një kompani gjermane e prodhimit të kripës, kanë siguruar mbrojtje financiare ndaj luhatjeve të çmimeve për pjesën më të madhe të konsumit të tyre të energjisë gjatë këtij viti.
Prodhuesit e BE-së po zgjerojnë gjithashtu shitjen e shërbimeve, eksportet e të cilave arritën në 460 miliardë dollarë në vitin 2024, me një rritje prej 21% brenda dy viteve. Për disa kompani, si Vestas, prodhuesi danez i turbinave me erë, dhe MTU Aero Engines, kompania gjermane e motorëve të avionëve, kjo nënkupton kontrata mirëmbajtjeje.
Kompani të tjera po zgjerojnë shitjet e programeve kompjuterike dhe po i integrojnë ato gjithnjë e më shumë në pajisjet që prodhojnë. Siemens, gjiganti gjerman i inxhinierisë, e kuptoi herët rëndësinë e kësaj prirjeje dhe ka blerë disa kompani të zhvillimit të programeve kompjuterike.
Në fakt, shumë drejtues biznesesh dhe politikëbërës besojnë se e ardhmja e industrisë europiane mund të mbështetet te programet kompjuterike, veçanërisht tek Inteligjenca Artificiale. Ursula von der Leyen i ka kërkuar Jim Hagemann Snabe, kryetarit të bordit mbikëqyrës të Siemens, të hartojë një raport mbi mënyrën se si Inteligjenca Artificiale mund të rrisë produktivitetin.
Gjermania renditet tashmë e treta në botë për numrin e robotëve industrialë në raport me numrin e të punësuarve, pas Singaporit dhe Koresë së Jugut. Suedia dhe Danimarka nuk janë shumë prapa.
Kjo do të thotë se Europa ka potencial. Megjithatë, kontinenti duhet të ndalojë së vajtuari për industritë e vjetra dhe të sigurohet që është në gjendje të shfrytëzojë fuqinë e Inteligjencës Artificiale dhe teknologjive të tjera të reja.
Hendeku me Shtetet e Bashkuara dhe Kinën në fushën e Inteligjencës Artificiale është i madh, dhe jo vetëm në zhvillimin e modeleve të saj.
Madje, ky hendek mund të zgjerohet edhe më tej. Kërcënimi që çmimet e energjisë dhe konkurrenca kineze përbëjnë për industrinë europiane është i ekzagjeruar. Por rreziku që Europa të mbetet edhe më prapa në Inteligjencën Artificiale, me shumë gjasë, jo.
Ky është artikull ekskluziv i Revistës Monitor, që gëzon të drejtën e autorësisë sipas Ligjit Nr. 35/2016, “Për të drejtat e autorit dhe të drejtat e lidhura me to”.
Artikulli mund të ripublikohet nga mediat e tjera vetëm duke cituar “Revista Monitor” shoqëruar me linkun e artikullit origjinal.