Vendburimi i naftës në Gorisht do të kalojë në duart e një kompanie pa eksperiencë në fushën e prodhimit të naftës dhe në vështirësi të theksuara financiare. Kapitali ka mësuar se kompania shtetërore e naftës, Albpetrol, ka përzgjedhur Laredo Oil Inc si fituese në proçedurën për lidhjen e marrëveshjes hidrokarbure për vendburimin Gorisht Kocul.
Laredo Oil është një shoqëri amerikanë me bazë në Austin të Teksasit. Kjo kompani është themeluar në mars të vitit 2008, fillimisht si kompani minierash, por një vit më vonë ndryshoi emrin dhe aktivitetin e saj duke kaluar në sektorin e nxjerrjes së naftës.
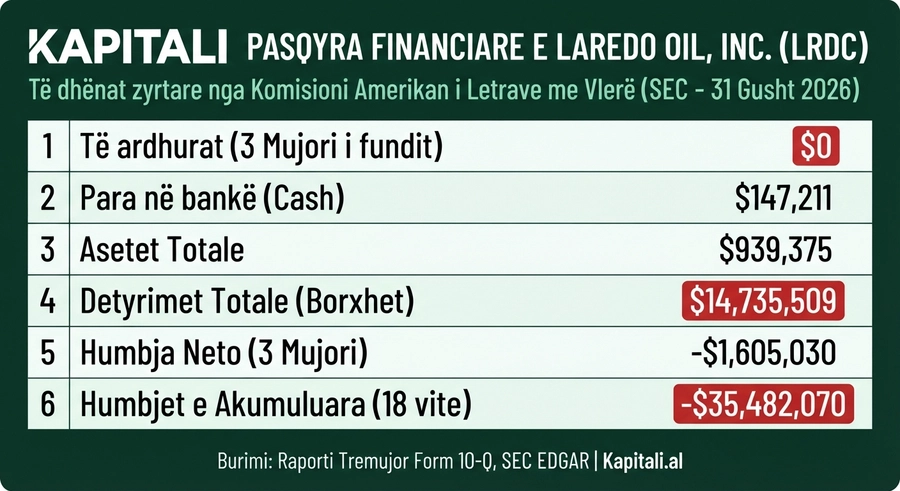
Megjithëse ekziston prej mbi 18 vitesh në treg, kompania nuk ka arritur ende të krijojë prodhim të qëndrueshëm nafte apo fitime, duke grumbulluar gjatë kësaj periudhe mbi 35.5 milionë dollarë humbje.
Zero prodhim dhe 35.5 milionë dollarë humbje
Ndryshe nga imazhi i një investitori strategjik me kapacitete të larta financiare dhe teknike që kërkon një vendburim nafte, dokumentet zyrtare të dorëzuara nga vetë Laredo Oil pranë Komisionit Amerikan të Letrave me Vlerë (SEC) zbulojnë një realitet tjetër.
Në raportin e fundit tremujor (për periudhën qershor–gusht 2026), kompania deklaron 0 dollarë të ardhura. Gjatë gjithë vitit të kaluar fiskal, të ardhurat e saj ishin vetëm pak më shumë se 3 mijë dollarë.
Të gjitha puset e naftës që kompania ka shpuar në shtetin e Montanës në SHBA kanë rezultuar ekonomikisht të pasuksesshme dhe aktualisht janë të mbyllura. Kompania ka braktisur mbi 90% të tokave të saj kërkimore në Amerikë.
Vështirësi likuiditeti
Më 31 gusht 2026, Laredo Oil kishte vetëm 147 mijë dollarë cash në bankë—një shumë që nuk mjafton as për dy javë shpenzime administrative, ndërkohë që kompania “djeg” mbi 270 mijë dollarë në muaj. Sipas bilancit të dorëzuar tek autoritetet amerikane, kompania ka vetëm 939 mijë dollarë asete totale. Por nga ana tjetër ajo mbart mbi 14.7 milionë dollarë detyrime, pjesa dërrmuese afatshkurtra, duke shënuar një deficit kapitali prej -13.8 milionë dollarësh.
Të dhënat tregojnë se që nga themelimi i saj, kompania ka grumbulluar 35.5 milionë dollarë humbje totale. Kjo ka bërë që ajo të ketë vështirësi të theksuara likuiditeti.
Sipas dokumentave të dorëzuar në SEC, Laredo Oil është në gjendje mospagimi për disa kredi me vlerë mbi 1.67 milionë dollarë që po akumulojnë interesa ndëshkuese deri në 18% në vit. Gjithashtu, ajo ka humbur katër procese gjyqësore në SHBA ndaj kontraktorëve të naftës për fatura të papaguara me vlerë mbi 1 milion dollarë, ndërsa drejtuesve të saj (CEO dhe CFO) u detyrohet mbi 3.8 milionë dollarë paga të prapambetura.
Paralajmërimi i audituesve dhe teknologjia e paprovuar
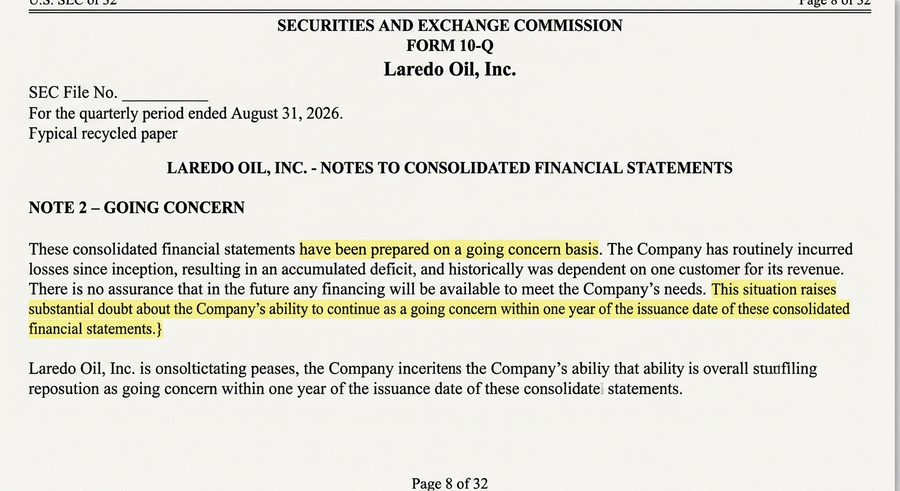
Edhe vetë audituesit e pavarur të kompanisë në SHBA kanë vendosur në pasqyrat financiare paralajmërimin zyrtar "shqetësim", duke deklaruar se ekzistojnë dyshime të konsiderueshme nëse Laredo Oil mund të mbijetojë në 12 muajt e ardhshëm. Për më tepër, kompania pranon zyrtarisht se nuk ka staf të dedikuar financiar dhe se kontrollet e saj të brendshme janë joefektive.
Në vend të investimeve nga kapitali i vet, kompania mbijeton duke shitur vazhdimisht aksione të reja me çmime qesharake (0.40–0.50 dollarë) dhe duke marrë hua afatshkurtra me kushte grabitqare. Ndërkohë, teknologjia e saj e reklamuar për nxjerrjen e naftës përmes galerive nëntokësore (Underground Gravity Drainage - UGD), të cilën synon ta aplikojë në vendburimet e maturuara si Gorisht-Koculi, nuk ka gjeneruar ende asnjë fuçi nafte fitimprurëse në praktikë.
Përballë kësaj situare, proçedura e Albpetrol për t'i besuar vendburimin e Gorishtit një kompanie, që nuk arrin të paguajë as faturat e puseve në vendin e vet, ngre pikëpyetje të forta mbi kriteret e kualifikimit të përdorura nga Albpetrol dhe Ministria e Infrastrukturës dhe Energjisë:
1. Si u verifikua aftësia financiare dhe teknike e Laredo Oil, kur bilancet e saj publike tregojnë mungesë totale kapitali dhe zero prodhim?
2. Kush garanton realizimin e investimeve në Gorisht-Kocul dhe mbrojtjen e mjedisit, kur kompania ka humbur gjyqet me kontraktorët e saj në SHBA për mospagim?
3. A po përdoret pasuria naftëmbajtëse e Shqipërisë thjesht si aset në letër për të rritur vlerën e aksioneve të një kompanie në prag falimenti në bursën amerikane?
Precedenti i hidhur: Si Gorisht-Koculi i kushtoi shtetit 40 milionë dollarë borxhe të papaguara
Përzgjedhja e një kompanie me këto parametra ngjan si një përsëritje e skenarit të errët që Shqipëria ka paguar shtrenjtë pikërisht në këtë vendburim. Historia e koncesioneve në sektorin e naftës në Shqipëri tregon se dhënia e fushave ekzistuese kompanive pa kapital real dhe me bilance të rënduara ka prodhuar vetëm gropë financiare për buxhetin e shtetit.
Rasti më flagrant është pikërisht Gorisht-Koculi (së bashku me Cakran-Mollajn dhe Ballsh-Hekalin), të cilat u dhanë me marrëveshje hidrokarbure në vitin 2007 te kompania Stream Oil & Gas (më pas e blerë nga TransAtlantic Petroleum). Në vend të investimeve premtuese, kompanitë koncesionare shfrytëzuan puset ekzistuese të ndërtuara nga shteti, morën naftën e gatshme dhe braktisën detyrimet.
Kur shteti u detyrua të prishte kontratat në vitin 2017 për të rimarrë vendburimet, bilanci i lënë pas ishte katastrofik: rreth 40 milionë dollarë borxhe të papaguara ndaj Albpetrolit, administratës tatimore dhe palëve të treta (përfshirë mbi 20 milionë dollarë detyrime direkte vetëm ndaj Albpetrolit, si dhe miliona të tjera taksa, renta minerare, fatura energjie dhe paga të prapambetura punëtorësh)—para që shteti nuk arriti t'i arkëtonte kurrë plotësisht. /kapitali.al/
© SYRI.net

 Denonco

Merrni lajmet më të fundit nga SYRI.net në çdo moment dhe kudo që të jeni!


 Prodhuesit kundër paketës fiskale të Ramës: Rënia e fortë e euros ka goditur eksportuesit
 Këmbimi valutor 12 nëntor/ Me sa blihen e shiten dollari dhe euro
 Lista e produkteve ushqimore me TVSH 6%, fut në kaos dhe paqartësi supermarketet
