Ngjitje në zinxhirin e vlerës; Debati mbi riindustrializimin dhe prodhimin në Shqipëri


Një ushtrim hipotetik për kalim nga një fabrikë konkrete te një strategji e matshme e zinxhirit të vlerës
Nga Antonin Braho, ekspert i çështjeve makroekonomike dhe analist të dhënash
Parantezë: Ky shkrim vijon debatin e hapur në “Monitor”, për një bazë prodhuese më të thellë në Shqipëri.
Qëllimi nuk është të shpallë “sektorë fitues”, por të tregojë si mund të zbresë diskutimi nga makroekonomia te produkti, fabrika, inputet dhe kapaciteti real si pjesë e politikës reale të industrializimit
Debati për industrializimin zakonisht nis me pyetje të mëdha: cilët sektorë duhen mbështetur, sa subvencione duhen dhënë dhe sa vende pune mund të krijohen. Këtu ndjekim rrugën e kundërt.
Pyetja nis te njësia prodhuese: çfarë shpenzon një fabrikë, çfarë importon, sa vlerë të shtuar krijon për punonjës dhe çfarë kapaciteti duhet që një hallkë e zinxhirit europian të prodhohet realisht në Shqipëri. Vetëm më pas ka kuptim të flitet për politikë industriale kombëtare.
Ky debat nuk është vetëm shqiptar. Tensionet gjeopolitike, siguria e furnizimit dhe konkurrenca teknologjike e kanë rikthyer manifakturën në qendër të politikave në Europë dhe SHBA.
McKinsey Global Institute, në “Ramping up manufacturing in America?” (2026), përdor pikërisht një qasje produkt më produkt: sa prodhim shtesë kërkohet, çfarë kapaciteti ekziston dhe çfarë investimi duhet [S19].
Çdo shifër në këtë artikull shoqërohet me kodin NVE. PRODCOM përdoret për produktet, ndërsa CN/HS për tregtinë doganore. (për më shumë detaje mbi kategorizimin shiko nënndarjen: Metodologjia)
Sa e madhe është baza prodhuese sot?
Në vitin 2024, Shqipëria kishte 7,187 ndërmarrje aktive dhe 95,276 të punësuar në manifakturë [NVE C (10–33); S1]. Shitjet neto ishin rreth ALL 379.0 miliardë [S1], ndërsa vlera e shtuar bruto rreth ALL 163.8 miliardë [S2].
Tabela 2 përmbledh dimensionin e bazës prodhuese dhe dy treguesit që vlejnë më shumë për debatin: shitjet dhe vlera e shtuar për punonjës.
Një sqarim i shkurtër: vlera e shtuar në llogaritë kombëtare nuk është fitim dhe as baza e TVSH-së.
Ajo është, në thelb, vlera e prodhimit minus mallrat dhe shërbimet e blera nga jashtë dhe të përdorura në prodhim (ose siç shprehen statisticienët konsumi i ndërmjetëm); prej saj paguhen puna, amortizimi, tatimet mbi prodhimin dhe si mbetje rezulton fitimi operativ. Prandaj raporti VA/shitje i përdorur këtu është tregues statistikor, jo marzh kontabël.
Në vitin 2024, shitjet neto për të punësuar ishin rreth ALL 3.98 milionë dhe vlera e shtuar rreth ALL 1.72 milionë [NVE C (10–33); të derivuara nga S1–S2].
Kjo çon te pyetja më e rëndësishme: nëse pagat konvergojnë gradualisht me rajonin dhe Europën Qendrore e Lindore, a mund të rritet mjaftueshëm vlera e shtuar për punonjës që Shqipëria të mbetet konkurruese?
Madhësia mesatare e fabrikave në grupin e manifakturës del vetëm rreth 13.3 punonjës për ndërmarrje [NVE C (10–33)] ose MSME dhe SME.
Fragmentimi mund të japë fleksibilitet, por firmat e vogla nuk mund të përballojnë secila më vete laboratorë, metrologji, certifikime, financim pajisjesh dhe trajnim të avancuar.
Këto “të mira publike” industriale janë pikërisht infrastruktura që e bën një ekosistem me SME të aftë të furnizojë kompani më të mëdha.
Manifaktura përbënte 6.51% të PBB-së në 2024 dhe u tkurr realisht me 3.65% në krahasim me vitin e mëparshëm. Megjithatë, stoku i IHD-ve në manifakturë ishte rreth EUR 1.42 miliardë dhe fluksi vjetor EUR 173.2 milionë [NVE C (10–33); S10].
Thënë ndryshe: Shqipëria nuk nis nga zero; sfida është sa thellë kapitali dhe prodhimi ekzistues lidhen me furnitorët, inxhinierinë dhe njohurinë vendase.
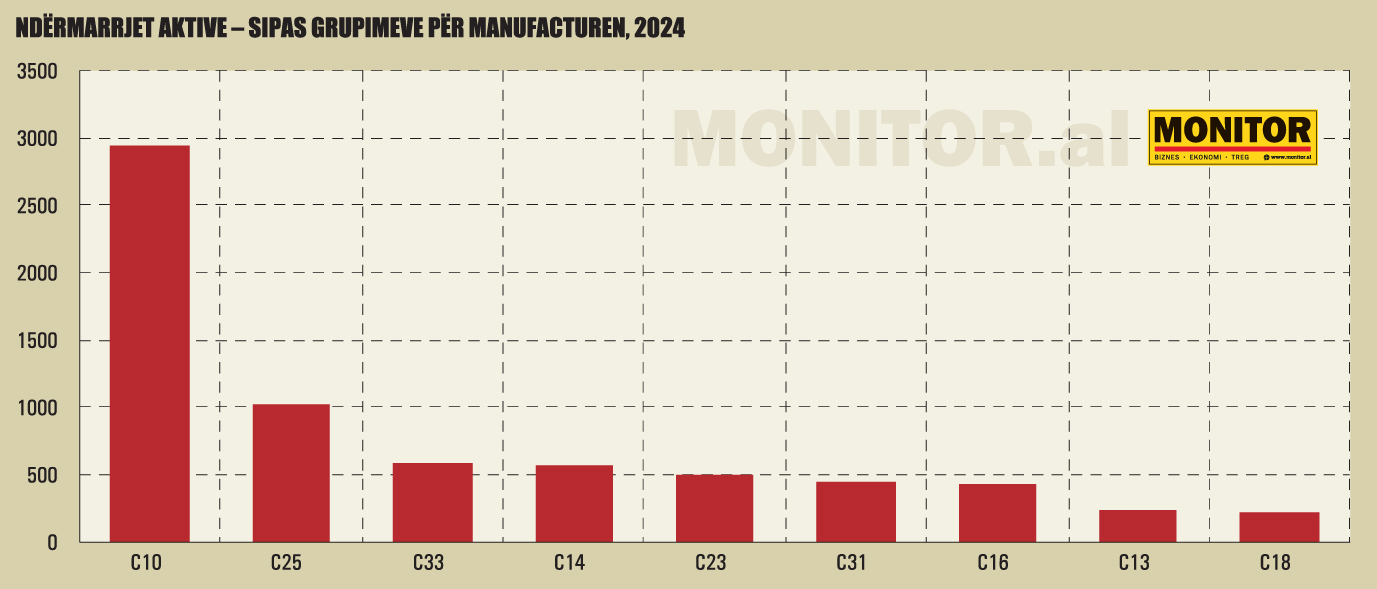
Ndërmarrjet aktive sipas ndarjeve kryesore të manifakturës, 2024. Burim: [S5].
Nga sektori te produkti: ku dhe a ekziston prodhim real?
Politika industriale bëhet konkrete vetëm kur zbret te produkti. Analiza e McKinsey për SHBA-në së cilës iu referuam në hyrje është më e detajuar sepse nuk fillon me sektorët por shkon direkt te produktet.
Ajo shkon produkt pas produkti dhe pyet sa prodhim vendas do të nevojitej për të zëvendësuar ekspozime të caktuara ndaj importeve. Të dhënat statistikore shumë të detajuara në ekonominë më të fuqishme në glob ua mundësojnë këtë gjë.
Pavarësisht stadit të zhvillimit, veprimtaria e INSTAT prodhon statistika që, edhe pse jo aq të detajuara, japin të dhëna që mund të përdoren me efikasitet për të arritur në konkluzione po aq të besueshme sa dhe studimi i McKinsey.
Më konkretisht, Shqipëria ka një instrument të ngjashëm që mund të përdorë një këtë rast: PRODCOM. PRODCOM tregon se Shqipëria ka prodhim të matshëm në familje shumë të ndryshme: metale, çimento, beton, ushqime, pije dhe sisteme kabllore për automjete.
Tabela 2 jep disa shembuj për 2024. Ajo është më informative se etiketa e gjerë “manifakturë”, sepse teknologjia, kapitali, aftësitë dhe tregjet e C24.10, C10.13 dhe C29.31 janë krejt të ndryshme.
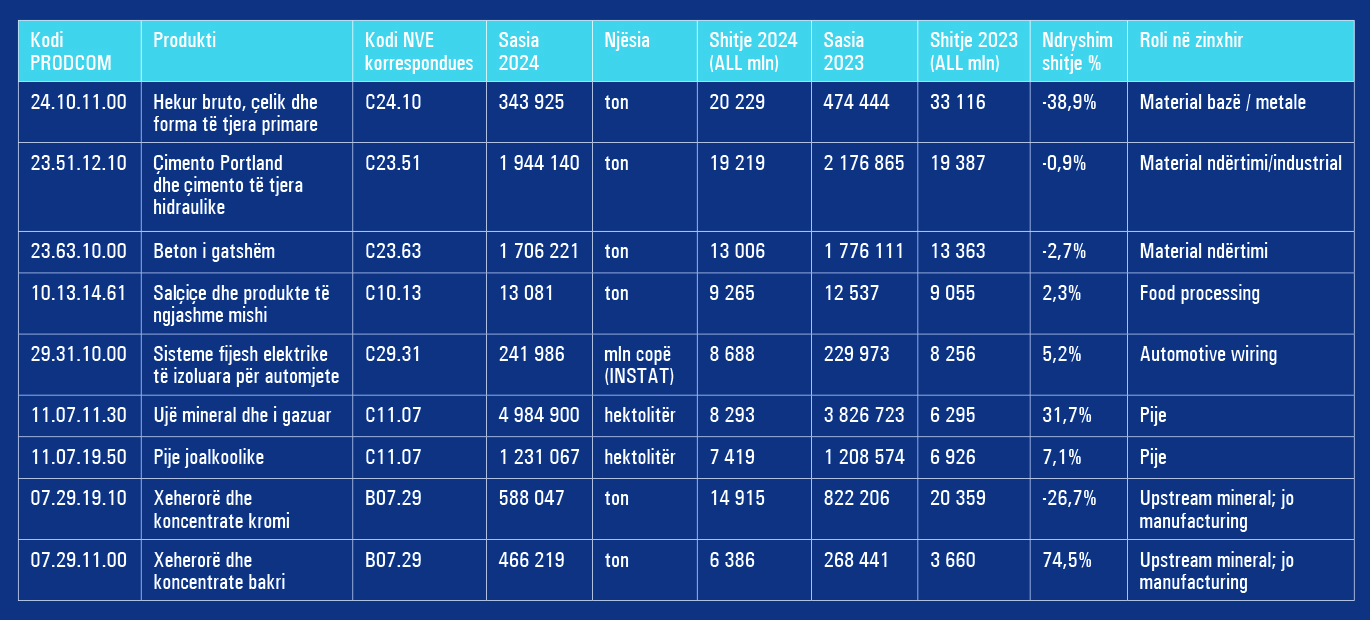
Hapi tjetër është lidhja PRODCOM–CN/HS–firmë: sa prodhohet, sa importohet, sa eksportohet, çfarë kapaciteti përdoret dhe cilat inpute mungojnë. Pa këtë lidhje, një deficit tregtar ose një listë “sektorësh strategjikë” nuk tregon nëse Shqipëria mund ta prodhojë produktin me kosto, cilësi dhe shkallë konkurruese.
HS (Vërejtje: HS – Harmonized System – Sistemi i Harmonizuar) është klasifikimi ndërkombëtar i mallrave, i përdorur nga doganat në shumicën e vendeve.
Ai identifikon produktet me kode zakonisht 6-shifrore. CN – Combined Nomenclature (Nomenklatura e Kombinuar – është versioni më i detajuar i përdorur nga Bashkimi Europian, zakonisht me kode 8-shifrore, i ndërtuar mbi HS) të të njëjtit produkt dhe vrojtimin apo të dhënat reale të kapacitetit të përdorur.
Nga eksperienca e vendeve të tjera lidhja PRODCOM–CN–firmë është masa statistikore më e rëndësishme që duhet bërë përpara se qeveria apo politikëbërësit të deklarojnë “sektorë strategjikë” si pjesë e politikave të riindustrializimit të vendit)
Sistemet e kabllove elektrike për automjete janë një shembull i mire: Shitjet kombëtare PRODCOM ishin ALL 8.688 miliardë në 2024 [NVE C29.31; S4], rreth 5.2% më shumë se një vit më parë.
Kjo provon se kapaciteti ekziston. Por statistika nuk tregon sa bakër, konektorë, terminale, pjesë plastike, vegla, kallëpe, software dhe inxhinieri prodhohen lokalisht. Pikërisht këtu nis pyetja e vlerës së shtuar vendase.
Një fabrikë si njësi analize: rasti i një uzine automotive
Për ta bërë ushtrimin të prekshëm përdorim një “uzinë përfaqësuese” me shkallën e punësimit të Yura Corporation Albania.
Qëllimi nuk është të rindërtohen llogaritë e kompanisë, por të tregohet si mund të përdoren të dhënat publike dhe mesataret e INSTAT për të ndërtuar një model fillestar i cili mund të përmirësohet ende më tepër duke u ndërlidhur me të dhëna reale publike më të detajuara nga INSTAT ose nga kompanitë përfaqësuese për aktivitete të veçanta, që në kontekste të caktuara mund të konsiderohen si strategjike.
Burimet publike kanë raportuar rreth 2,000 të punësuar në operacionet e Yura në 2026 [NVE C29.31 – korrespondencë funksionale; S11]. Kjo shifër përdoret vetëm si ankorë e shkallës së fabrikës.
Me mesataren e manifakturës prej rreth ALL 3.98 milionë shitje për punonjës, një uzinë me 2,000 punonjës do të kishte xhiro reference rreth ALL 7.96 miliardë në vit. Duke përdorur raportin statistikor VA/shitje prej rreth 43.2%, modeli jep rreth ALL 3.44 miliardë vlerë të shtuar dhe ALL 4.52 miliardë inpute të ndërmjetme [NVE C29.31 – model; S1–S2]. Këto janë proxy, jo pasqyra financiare të Yura-s.
Interesant është se xhiroja e modeluar është afër shitjeve kombëtare PRODCOM të C29.31. Kjo nuk provon identitet midis tyre; mund të reflektojë peshën e madhe të një fabrike në totalin e grupit, përafrime në burimet publike ose dallimin midis mesatares së manifakturës dhe vlerës së kompanisë në fjalë
(Kjo e fundit është e mundur të konsultohet me Corporate.al website ku nga pasqyrat financiare mund të shihet se në 2024-n, numri real i punonjësve nuk ka qenë 2000 por 1913, dhe volume i shitjeve më i vogël diku tek 5.8 ALL miliardë.
Gjithsesi qëllimi i modelit të ndërtuar këtu nuk është të derivojë shifrën e saktë për firmën në fjalë, por të tregojë hapat që mund të ndiqen për të dalë në konkluzione të mbështetura në të dhëna që ekzistojnë duke treguar hap pas hapi se si mund të arrihen ato të dhëna për të pasur në diskutim në nivel mikro që angazhon specialistët e fushës dhe shmang frazat e përgjithshme pa kuantifikim të vetë produktit.
Vlera e ushtrimit është metodologjia: statistika jep pikën e nisjes, ndërsa të dhënat e firmës e bëjnë analizën vendimmarrëse).
Për të kaluar tek puna si komponent i modelit: Duke përdorur pagën mesatare të agregatit B–E vetëm si proxy, kompensimi total i punës në model del rreth ALL 1.94 miliardë, ose afërsisht 24% e xhiros [NVE C29.31 – model; S3, S8].
Ky rezultat tregon pse konkurrueshmëria nuk mund të reduktohet te paga. Mbi gjysmën e qarkullimit të modelit e zënë konsumi i ndërmjetëm: materiale, komponentë, energji, logjistikë, shërbime, cilësi, tooling dhe inxhinieri.
Në tregje të konsoliduara ky konsum i ndërmjetëm mund të jetë stabël por me prezencën e ofruesve konkurrues kjo pjesë e kostove të firmës mund të ulet duke ndikuar në interesin global të aktivitetit të firmës brenda vendit.
Kjo do të thotë se konkurrueshmëria e mjedisit shqiptar për biznes dhe industrializim nëpërmjet ankorave të tilla si fabrika në fjalë varet dhe nga kjo pjesë e konsumit të ndërmjetëm, d.m.th. nga materiale, komponentë, energji, logjistikë, kapital, cilësi, mbetjet, sigurimet për dëmin dhe moslivrimi, matricat, veglat prerëse dhe fiksaturat dhe inxhinieria e produktit dhe e procesit të prodhimit.
Një ulje e pagës prej 10% nuk kompenson domosdoshmërisht një normë defekti më të lartë elektriciteti, një ndalesë të linjës për mungesë komponenti apo nevojën për të importuar çdo kallëp fonderie, terminal apo fiksature për bankoprovë.
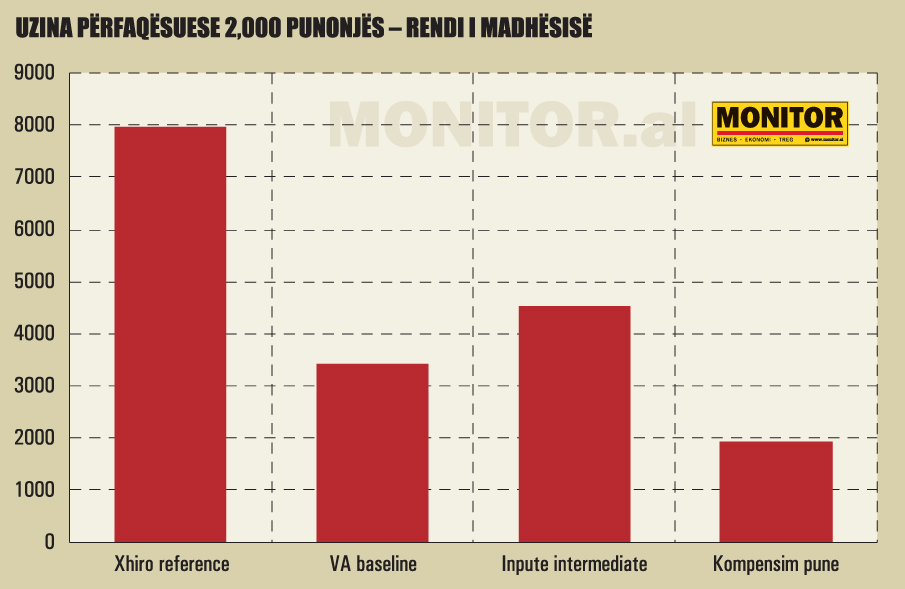
Model orientues i një uzine me 2,000 punonjës [C29.31]. Xhiroja, VA dhe inputet janë proxy nga mesataret e manifakturës.
Çfarë do të thotë “të ngjitesh në zinxhir”?
Në një aktivitet si ky i fabrikës së referencës C29.31 mund të dallohen tre shkallë. E para është montimi, ku puna lokale është intensive dhe materialet e know-how vijnë kryesisht nga grupi ndërkombëtar.
E dyta shton testim, gjurmueshmëri digjitale, mirëmbajtje, automatizim, tooling dhe planifikim.
E treta përfshin inxhinieri produkti e procesi, laboratorë, ndryshime dizajni, homologim dhe menaxhim furnitorësh. Sa më shumë prej këtyre funksioneve të kryhen në Shqipëri, aq më e lartë është VA për punonjës dhe aq më pak e zëvendësueshme bëhet fabrika si komponent në zinxhirin ndërkombëtar të vlerës në këtë lloj grupi.
Sensitiviteti i modelit e bën idenë të prekshme. Nëse pjesa lokale e vlerës së shtuar për këtë grup rritet me 5 pikë përqindjeje, VA shtesë do të ishte rreth ALL 398 milionë në vit; me 10 pikë rreth ALL 796 milionë; me 15 pikë rreth ALL 1.19 miliardë. Këto nuk janë parashikime fitimi, por një mënyrë për të matur “vlerën e kapur” lokalisht.
Një investim në pajisje, furnitorë ose inxhinieri ka kuptim vetëm nëse kjo rritje mund të provohet me kontrata, produktivitet dhe cilësi. Llogaritjet mekanike të payback-ut në model janë orientuese; rasti real duhet të përfshijë financimin, taksat, amortizimin, humbjet e ramp-up-it dhe rrezikun tregtar.
Një “Albania Ramp-Up Factor”: çfarë mund të llogaritet sot?
McKinsey për SHBA-në përkufizon ramp-up factor si prodhimi i qëndrueshëm që kërkohet për të plotësuar kërkesën vendase, i pjesëtuar me kapacitetin e fundmë maksimal (Fabrikat dhe
Territoret e ndërmarrjeve aktuale apo të dikurshme). Për Shqipërinë, formula mund të shkruhet në nivel produkti j: ARF_j(q) = (D_j + q·I_j) / C_peak,j. D_j është prodhimi vendas, I_j importi, q është pjesa e importit që synohet të lokalizohet, ndërsa C_peak,j është kapaciteti maksimal i fundmë. Siç shihet metoda është e thjeshtë gjithmonë në statistikë; të dhënat janë pjesa e vështirë.
Në rastin e Shqipërisë PRODCOM jep D_j për shumë produkte [NVE C / produkt; S4]. Doganat japin I_j, por duhet çiftëzim i kujdesshëm CN–CPA–PRODCOM [NVE C / produkt; S9].
Ajo që mungon publikisht është C_peak,j: seritë e kapacitetit fizik dhe koeficientët e përdorimit për çdo produkt (në rastin më të mirë INSTAT-i mund t’i derivojë këta koeficientë prej intervistave të ndërmarrjeve dhe firmave; në rastin më të keq, përllogaritjet mund të bëhen duke supozuar përqindje përdorimi si p.sh. si 80%, 85% ose 90% [NVE B–E (05–39) për testet e stresit në nivel agregat.
Si kontroll makro për nivelin fundor nëpër këto teste mund të përdoret SUT 2023. Output-i vendas i produkteve B–E ishte ALL 684.566 miliardë [NVE B–E (05–39); S3] dhe importet ALL 664.177 miliardë].
Penetrimi i importeve në furnizime pra ish rreth 49.2%. Kjo është vetëm një shifër për të treguar se Industria Shqiptare ende importon gati 50% të inputeve dhe jo një argument për alarm.
Edhe në ekonomitë shumë të industrializuara importet janë thelbësore për shkak të specializimit dhe konkurrueshmërisë.
Në skenarin ku vetëm 10% e importeve B–E lokalizohen (do të thotë se prodhohen lokalisht), output-i i ri i kërkuar do të ishte ALL 66.4 miliardë [NVE B–E (05–39], ose rreth 9.7% mbi output-in vendas aktual.
Nëse industria punon sot me 85% të kapacitetit, ARF e përllogaritur del rreth 0.93x [NVE B–E (05–39)], që nënkupton se në agregat ky volum mund të jetë brenda kapacitetit aktual të disponueshëm ose të mundshëm në Shqipëri në total, por jo domosdoshmërisht për produktin e duhur.
Në skenarin 20%, output-i shtesë është ALL 132.8 miliardë dhe ARF e përllogaritur me përdorim 85% është rreth 1.01x [NVE B–E (05–39)]. Në skenarin 30%, output-i shtesë është ALL 199.3 miliardë [NVE B–E (05–39)] dhe ARF e përllogaritur me utilization 85% rreth 1.10x [NVE B–E (05–39)].
Këto rezultate kanë një interpretim shumë specifik. ARF më i vogël se 1 nuk do të thotë se Shqipëria mund ta prodhojë mallin automatikisht.
Mund të ketë kapacitet të lirë në çimento dhe asnjë kapacitet për gjysmëpërcjellës, gjë që do të thotë se duhet të ndërtojë një fabrikë gjysmëpërcjellësh nëse ka kushtet e tjera për ta realizuar.
Kjo është arsyeja pse testi i stresit B–E përdoret vetëm si kontroll në shkallë makro.
Politika industriale duhet të zbresë në terren konkret tek C10–C33 (tek Manifaktura), pastaj në PRODCOM 8-digit dhe në fund në firmë për të parë se cilat firma ankorë brenda ose jashtë vendit mund të përthithin produkte të prodhuara lokalisht dhe pastaj të vlerësojë nëse ka kapacitete të lira apo duhet të ndërtohen kapacitete të lira.
Nëse të dhënat do të merreshin që në fillim në nivel produkti për B-E nga INSTAT atëherë ky lloj testi dhe tranzicioni mund të realizohej për çdo produkt që do të konsiderohej me rëndësi strategjike.
Ajo që mund të konkludohet sidoqoftë është që me kapacitet përdorimi global deri në 85% (për makroekonomistët kjo do të thotë kur ka output gap pozitiv ose diferencë pozitive midis outputit potencial dhe atij aktual) shuma e produkteve të lokalizuara që do të lokalizohej nuk mund të arrijë më tepër se 15-18%
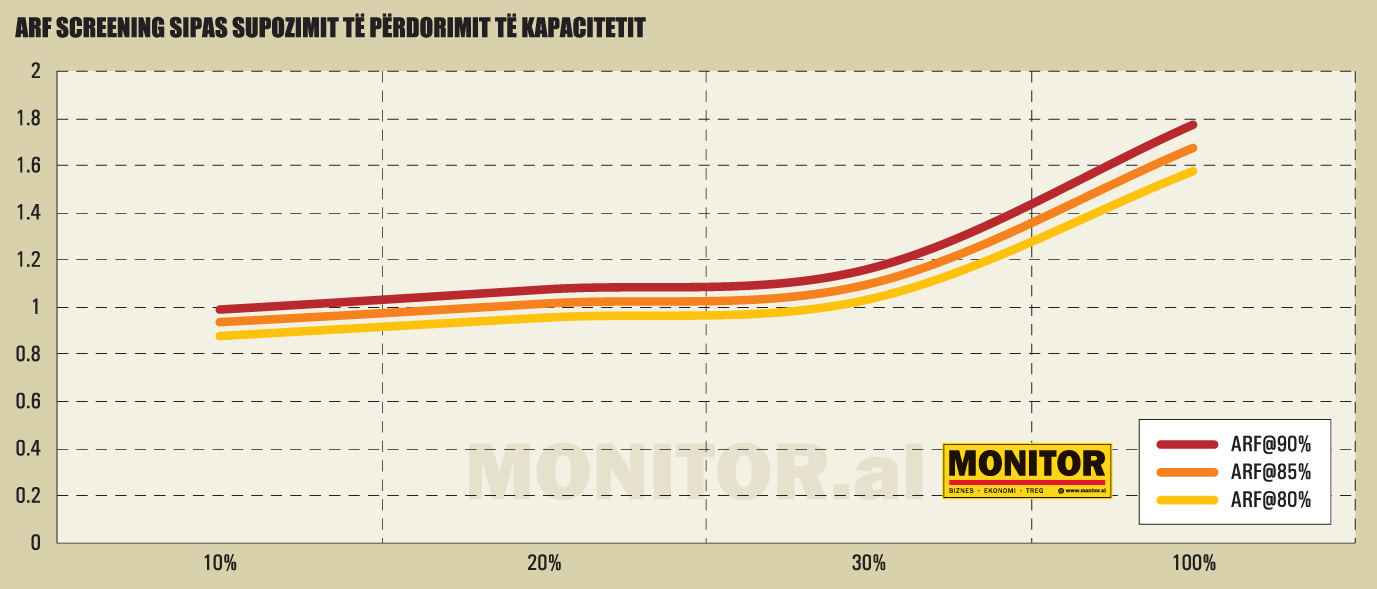
Screening i ARF nën supozime alternative të përdorimit të kapaciteteve [NVE B–E (05–39)].
NJË FORMULË E DOBISHME QË MUND TË KONSIDEROHEJ
Për çdo produkt PRODCOM: (1) prodhimi vendas; (2) importet CN të harmonizuara; (3) eksportet; (4) utilization / peak capacity; (5) numri i prodhuesve; (6) inputet kritike; (7) përqendrimi sipas vendit të furnizimit; (8) koha e certifikimit; (9) energjia dhe puna për njësi output-i. Vetëm atëherë, ARF bëhet instrument real i vendimmarrjes dhe jo ushtrim makro.
Ku ia vlen të kërkohet potenciali?
Tregtia e mallrave jep një filtër të parë. Në vitin 2024, importet ishin dukshëm më të larta se eksportet tek ushqimet/pijet/duhani, kimikatet/plastika, materialet/metalet dhe sidomos makineritë/pajisjet; tekstilet dhe këpucët kishin një profil tjetër, me eksporte të larta [familje analitike NVE; S9].
Figura 4 e bën këtë hendek të dukshëm pa qenë nevoja të përsëriten të gjitha shifrat në tekst.
Ato mund të lidhen analitikisht me familjet NVE për të gjetur cilat prej produkteve kanë ekspozimin më të madh ndaj importeve dhe mund të konsideroheshin si target për industrializimin dhe alokimin brenda vendit. Por një deficit tregtar nuk është “mundësi automatike për zëvendësim importi”.
Disa produkte kërkojnë ekonomi shkalle, kapital, teknologji ose pronësi intelektuale që Shqipëria nuk mund t’i replikojë me efikasitet. Tregtia vetëm tregon ku duhet të bëhet analiza 8-shifrore e produktit dhe e business case-it.
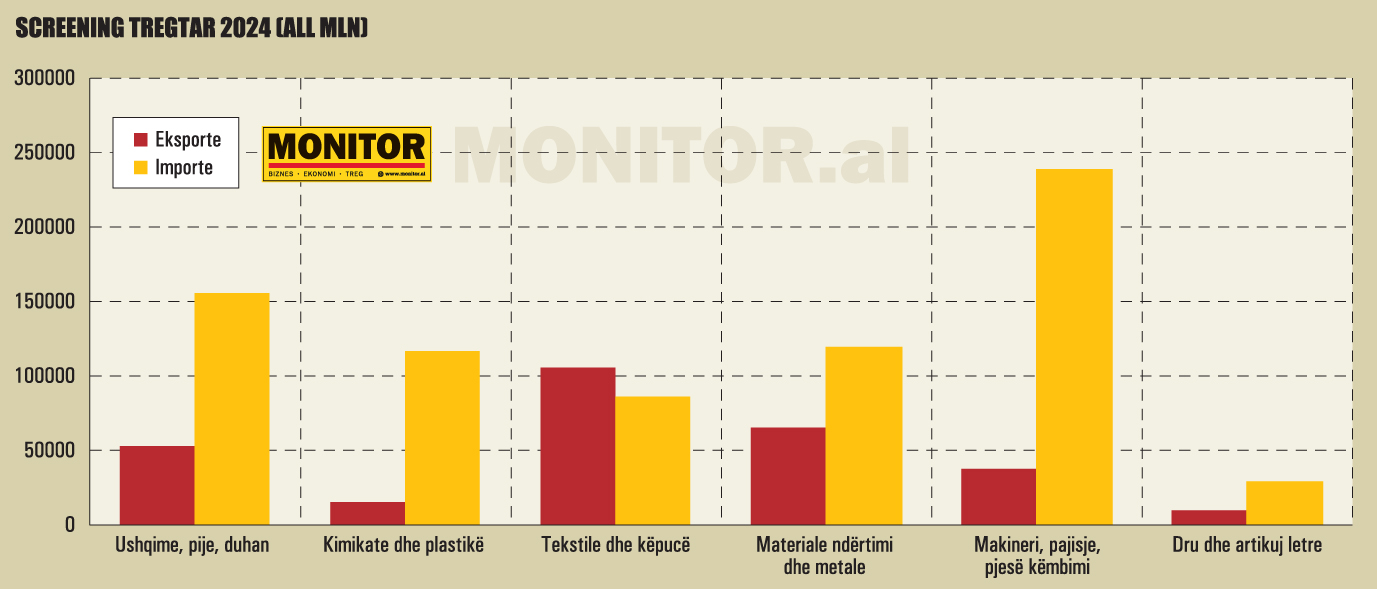
Tregtia e mallrave sipas familjeve analitike NVE, 2024. Burim: [S9]. Grupet doganore nuk janë identike me NVE.
Prandaj prioriteti nuk duhet të jetë një listë “sektorësh fitues”, por familje produktesh ku ekziston tashmë bazë prodhuese dhe një rrugë realiste drejt vlerës së shtuar më të lartë.
Tabela më poshtë përmbledh disa shembuj: kabllot automotive, metalet/makineritë, ushqimet, tekstilet, plastika dhe druri/mobiliet. Si mund të kryhej dhe nga do të fillohej është pyetja e radhës?
Përgjigjja meriton një shkrim më vete sepse ngërthen qasjen në lëndët e para, burimet njerëzore dhe kapitalin njerëzor, aksesin në tregje, dhe aftësinë për të garantuar sigurinë e zinxhirëve të furnizimit.
Më poshtë e përmbledhur po jepen disa shtjellime rreth këtyre pikave. Sa për financimin ekzistojnë modele mikro “start small and grow big” që mbështeten mbi strategji të zgjerimit të justifikuar nga kërkesa reale e materializuar dhe jo nga planet në letër dhe strategjitë pa fund.
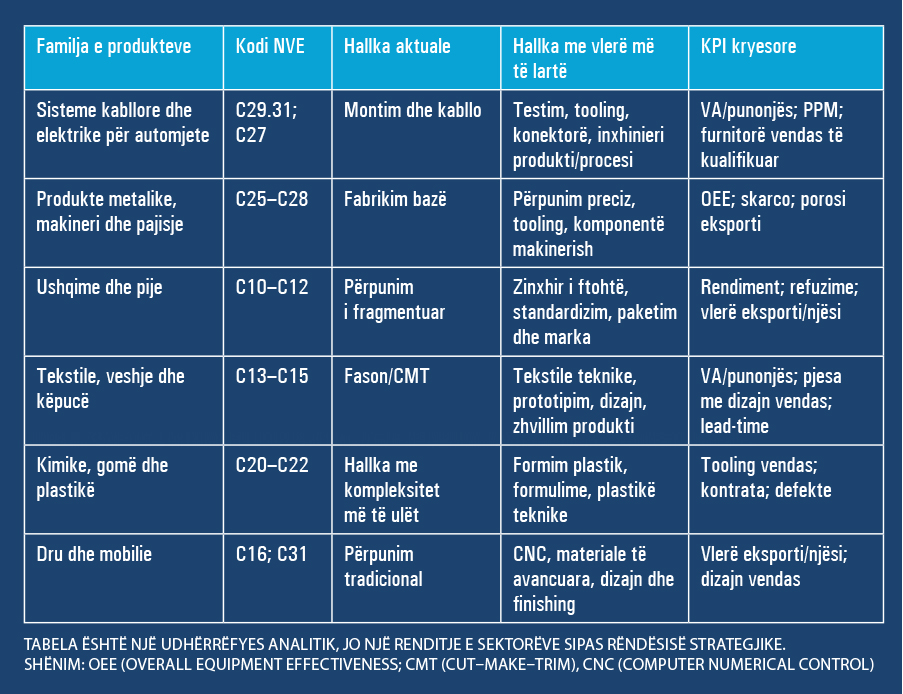
Tabela është një udhërrëfyes analitik, jo një renditje e sektorëve sipas rëndësisë strategjike.
Shënim: OEE (Overall Equipment Effectiveness; CMT (Cut–Make–Trim), CNC (Computer Numerical Control),
Aftësitë, lëndët e para dhe energjia: tre kufizime që nuk zgjidhen me subvencion
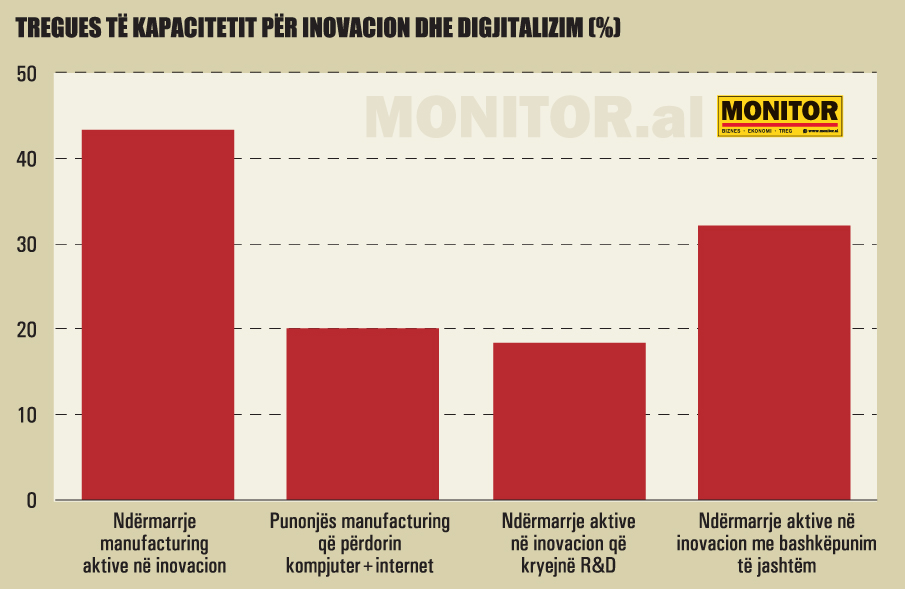
Tregues të kapacitetit për inovacion dhe digjitalizim. Bazat statistikore ndryshojnë; burime: [S6], [S7].
Kapitali pa aftësi teknike nuk mjafton. Për C25–C29 duhen teknikë mirëmbajtjeje, mekatronikë, programues CNC, inxhinierë cilësie dhe automatizimi; për C10–C12 teknologë ushqimorë, specialistë të zinxhirit të ftohtë dhe laboratorë; për C13–C15 projektim teknik, planifikim digjital dhe njohuri materialesh.
Financimi i trajnimit duhet të lidhet me punësimin, qëndrueshmërinë në vendin e punës dhe produktivitetin, jo me numrin e certifikatave.
Figura 5 tregon pse kjo është relevante: ka aktivitet inovacioni, por digjitalizimi në fabrikë dhe aktivitetet më intensive të R&D mbeten më të kufizuara. Politika e aftësive duhet të synojë funksionet që rrisin vlerën e shtuar, jo vetëm ofertën e përgjithshme të kurseve.
Lëndët e para janë avantazh potencial, jo justifikim për përpunim me çdo kusht
Në 2024 u raportuan rreth 588 mijë tonë xeherorë e koncentrate kromi dhe 466 mijë tonë bakri [NVE B07.29; S4]. Këto të dhëna dëshmojnë ekzistencën e aktivitetit në fazat e sipërme të zinxhirit mineral – upstream, pra në nxjerrjen dhe përqendrimin fillestar të mineraleve.
Megjithatë, ato nuk përbëjnë në vetvete argument ekonomik që Shqipëria duhet të zhvillojë domosdoshmërisht çdo fazë të mëtejshme të përpunimit downstream, nga metalurgjia deri te prodhimi i komponentëve industrialë. Përpunimi ka kuptim vetëm kur mineralogjia, rikuperimi, energjia, uji, logjistika dhe tregu e bëjnë ekonomikisht të qëndrueshëm.
Çdo kalim nga B07 drejt metalurgjisë ose komponentëve [NVE C24/C27/C29] duhet të kalojë një “bankability gate”: rezerva të verifikuara, prova metalurgjike, kosto energjie, CAPEX/OPEX, ndikim mjedisor dhe perspektivë të besueshme shitjeje.
Përndryshe, buxheti publik merr përsipër rrezikun gjeologjik, teknologjik dhe tregtar që duhet ta mbajë investitori.
Energjia [NVE D35] është po aq kritike.
Avantazhi i sistemit relativisht të dekarbonizuar humbet nëse tensioni është i paqëndrueshëm, ndërprerjet dominojnë ndaj furnizimit të njëtrajtshëm, ose lidhjet e reja vonohen.
Prandaj infrastruktura industriale duhet të matet edhe me orët e prodhimit të shmangura nga ndërprerjet, cilësinë e furnizimit dhe ndikimin në OEE, jo vetëm me kilometra rrugë ose MW të instaluar [S21].
Me kë konkurron Shqipëria? Jo vetëm me “vendet me paga të ulëta”
Manifaktura shqiptare ishte 6.51% e PBB-së në 2024 [NVE C (10–33); S2], dukshëm më poshtë se nivelet e Maqedonisë së Veriut, Serbisë, Hungarisë, Sllovakisë dhe Çekisë të paraqitura në Figurën 7 [S12]. Hendeku nuk mat vetëm numrin e fabrikave; ai reflekton thellësinë e ekosistemit industrial.
Këto ekonomi kanë krijuar gjatë disa dekadave ekosisteme të plota industriale, ku veprojnë prodhuesit kryesorë të automjeteve – OEM (Original Equipment Manufacturers), furnitorët e drejtpërdrejtë të tyre të nivelit të parë Tier-1, furnitorët e komponentëve dhe materialeve për këta të fundit Tier-2, universitete teknike, ndërmarrje të specializuara në prodhimin e kallëpeve, veglave dhe pajisjeve teknologjike, laboratorë të testimit dhe certifikimit, si dhe një treg pune me përvojë të konsoliduar industriale.
Për këtë arsye, Shqipëria nuk mund të konkurrojë me këto ekosisteme vetëm nëpërmjet kostos më të ulët të pagës; konkurrueshmëria duhet të mbështetet gjithnjë e më shumë në produktivitet, aftësi teknike, cilësi, inxhinieri, rrjete furnitorësh dhe kohë më të shkurtra furnizimi drejt tregut europian.
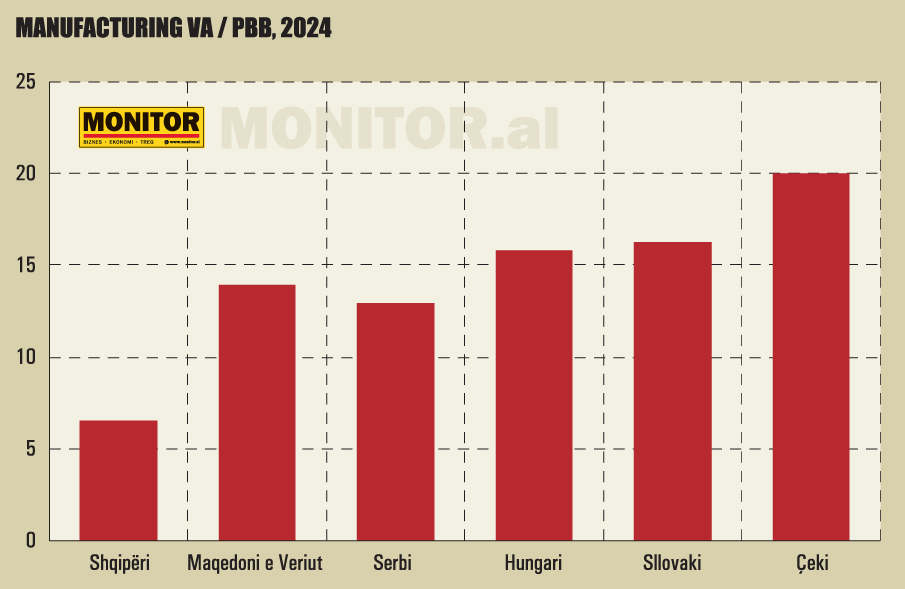
Figure 6: Vlera e shtuar e manifakturës në PBB, 2024. Shqipëri: [S2]; vendet e tjera: [S12].
Avantazhi shqiptar mund të jetë kombinimi i afërsisë me Italinë dhe BE-në, lead-time më të ulët, seri prodhimi të vogla e të mesme, energji relativisht e dekarbonizuar dhe kosto pune ende konkurruese.
Kjo është logjika e nearshoring-ut: jo “të prodhojmë gjithçka”, por të fitojmë ato hallka ku koha, fleksibiliteti dhe integrimi europian kompensojnë disavantazhin e shkallës ndaj prodhuesve më të mëdhenj.
Nearshoring-u është mundësi, por edhe provë rezilience
Konferenca Vjetore e Kërkimit e Bankës Qendrore Europiane – BQE (European Central Bank – ECB), e zhvilluar më 16–17 shtator 2026, u përqendrua te tema “Gjeoekonomia dhe Sistemi Ndërkombëtar i Tregtisë”.
Vetë tematika e konferencës – tarifat tregtare, sanksionet ekonomike, varësitë nga inputet kritike, politika industriale dhe zinxhirët ndërkombëtarë të furnizimit – tregon se modeli i periudhës 1990–2010, ku efikasiteti dhe minimizimi i kostos në shkallë globale përbënin kriterin kryesor të organizimit të prodhimit, nuk është më i mjaftueshëm.
Në këtë mjedis, afërsia me tregun europian dhe shkurtimi i zinxhirëve të furnizimit marrin një vlerë më të madhe strategjike, por kjo nuk do të thotë se kapacitetet prodhuese do të zhvendosen automatikisht drejt Shqipërisë.
Sistemi i Monitorimit të Tarifave i Organizatës Botërore të Tregtisë dhe Fondit Monetar Ndërkombëtar – WTO–IMF Tariff Tracker raportonte se tarifa efektive e aplikuar nga Shtetet e Bashkuara kishte arritur në rreth 10.6% më 3 shtator 2026, krahasuar me një mesatare të thjeshtë prej rreth 3.4% për tarifën e kombit më të favorizuar – MFN (Most-Favoured-Nation) në vitin 2025.
Edhe kur Shqipëria nuk është drejtpërdrejt objekt i këtyre tarifave, ndryshimi i çmimeve relative dhe i kostove të tregtisë mund të ridrejtojë investimet dhe kapacitetet prodhuese ndërmjet vendeve. Në të njëjtën kohë, tensionet tregtare mund të ulin kërkesën globale ose të godasin klientët përfundimtarë të ndërmarrjeve shqiptare.
Për këtë arsye, zhvendosja e prodhimit më pranë tregut europian – nearshoring – duhet të vlerësohet përmes një analize të plotë ekonomike dhe tregtare të investimit dhe jo të konsiderohet si një përfitim gjeopolitik i garantuar.
Një nga shembujt më të qartë të varësive kritike lidhet me elementet e mineraleve të rralla – rare earths.
BQE vlerëson se Kina prodhon rreth 95% të ofertës globale të këtyre në fazat e mëtejshme të përpunimit; S18] dhe se rreth 70% e importeve të eurozonës vijnë drejtpërdrejt nga Kina.
Në maj 2025, dërgesat kineze të magneteve që përdorin elemente të mineraleve të rralla ranë me rreth 75% krahasuar me një vit më pare si pjesë e strategjisë kineze për të neutralizuar përpjekjet e BE për të balancuar tregtinë, sidomos në grupet e produkteve të manifakturës.
Një fabrikë shqiptare që prodhon sisteme kabllore ose module elektrike për automjete mund të mos i blejë drejtpërdrejt këto materiale, por prodhimi i klientit të saj mund të ndërpritet nëse mungojnë motorët elektrikë, sensorët, magnetet ose komponentë të tjerë kritikë.
Kjo tregon se kemi të bëjmë me rrezikun e gjithë rrjetit të furnizimit, dhe jo vetëm me rrezikun e furnitorit të drejtpërdrejtë.
Studimi i Alfaro, Fadinger, Schymik dhe Virananda mbi elementet e mineraleve të rralla tregon edhe një aspekt tjetër të rëndësishëm: kufizimi i furnizimit me një input kritik mund t’i nxisë ndërmarrjet të rinovojnë, duke reduktuar përdorimin e materialit, duke e zëvendësuar atë me materiale alternative ose duke ridizenjuar produktin [S24].
Për Shqipërinë, kjo do të thotë se qëndrueshmëria ndaj goditjeve të furnizimit nuk mund të mbështetet vetëm te krijimi i rezervave fizike të materialeve.
Ndërmarrjet duhet të zhvillojnë kapacitete inxhinierike për sigurimin e furnizimit nga më shumë se një burim – dual sourcing, zëvendësimin e materialeve, riciklimin, ridizenjimin e produktit dhe testimin teknik të alternativave. Në këtë mënyrë, politika për lëndët e para kritike lidhet drejtpërdrejt me politikën e zhvillimit të njohurive, aftësive teknike dhe inxhinierisë, dhe jo vetëm me politikën minerare.
Qasja e adoptuar këtu për zgjerimin e kapacitetit prodhues si mënyrë riindustrializimi në opinionin e artikullshkruesit është e dobishme pikërisht sepse e detyron diskutimin të kalojë nga formulimet e përgjithshme te pyetjet konkrete: sa ton ose sa njësi duhet të prodhohen, sa linja prodhimi kërkohen, sa punonjës dhe çfarë aftësish duhen, sa energji konsumohet, sa investime kapitale – CAPEX (Capital Expenditure) – nevojiten dhe sa kohë duhet për të arritur kapacitetin e synuar.
Për Shqipërinë, me të dhënat publike aktuale mund të ndërtohet një vlerësim paraprak dhe sistematik i potencialit të zgjerimit të prodhimit dhe me të dhëna më të hollësishme nga INSTAT dhe një vlerësim i Faktorit përfundimtar i Zgjerimit të Prodhimit – ARF (Actual Ramp-up Factor) në nivel të çdo produkti.
Së fundmi një vërejtje për specialistët e fushës dhe më gjerë: siç mund të jenë në dijeni analiza inpute/output në nivel produkti, aktiviteti ekonomik, apo sektori është statike por ajo mund të modelohet në mënyrë diskrete në versione ex-ante dhe ex-post të elementeve të politikave për të parë dhe për të vlerësuar ndikimin në kontekstin e matjes së efektit të politikave dhe monitorimit, si pjesë e procesit të llogaridhënies kur ka përfshirje të politikave publike.
Mundësitë sigurisht janë të pafundme për aq kohë sa specialistët e fushave përkatëse do të ftoheshin në forumet ku diskutohen këto vendime realisht dhe jo pasi janë adoptuar vendimet përkatëse.
Metodologjia
Për të rritur cilësinë konkrete të diskutimit, dy alternativat më të besueshme do të ishin ose a) vrojtimi direkt dhe marrja e të dhënave ose b) referenca ndaj vrojtimeve të kontrolluara dhe të certifikuara si objektive dhe reale për Shqipërinë, baza më e sigurt janë të dhënat e INSTAT.
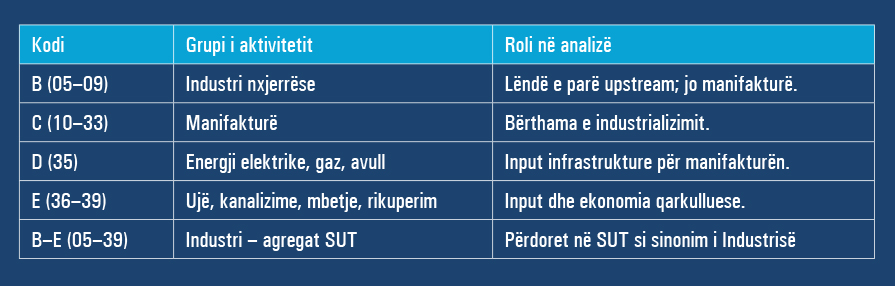
Një dallim është thelbësor këtu: manifaktura është Seksioni C i NVE Rev.2, pra C10–C33; nga ana tjetër, agregati B–E, që përdoret shpesh në Tabelat e Burimeve dhe Përdorimeve (SUT) si sinonim i industrisë, përfshin industrinë nxjerrëse B05–B09, manifakturën C10–C33, energjinë D35 dhe ujin/mbetjet E36–E39.
Prandaj çdo shifër në këtë artikull shoqërohet me kodin NVE. PRODCOM përdoret për produktet, ndërsa CN/HS për tregtinë doganore.
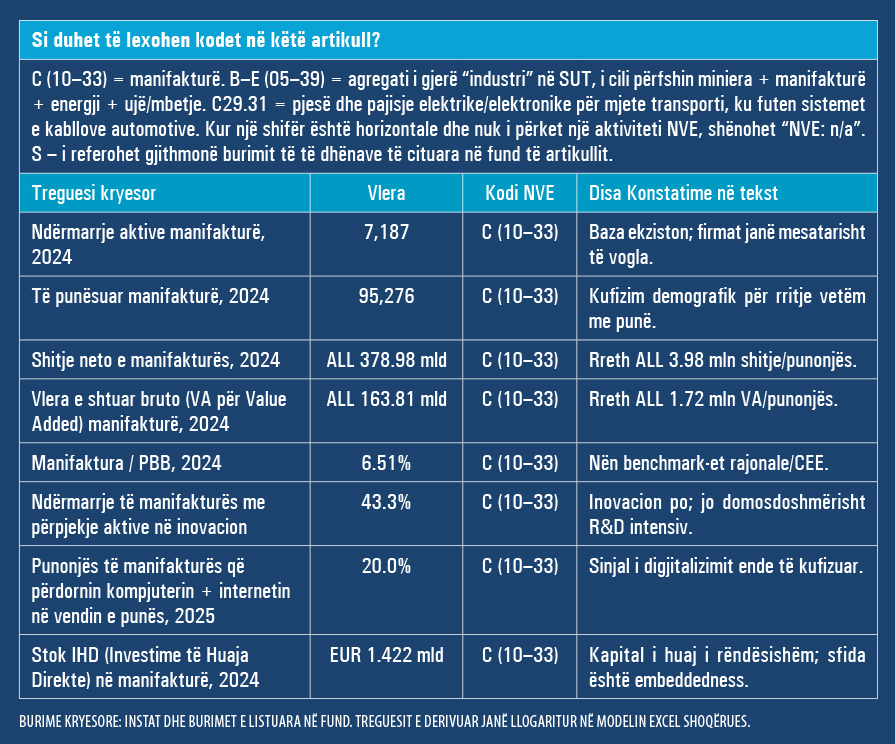
Fillimi i mbarë, gjysma e punës: manifaktura është C, jo B–E
Për një analizë të dobishme duhen tre nivele. NVE C10–C33 tregon manifakturën dhe është baza e krahasimit me vendet e tjera. PRODCOM zbret në produkt dhe na tregon çfarë prodhohet realisht.
Niveli i tretë është B–E (05–39) agregati i gjerë i SUT që njihet si industri, i cili është i dobishëm për analizën e marrëdhënieve input-output, por nuk duhet barazuar me manifakturën.
Ky dallim shmang një gabim të zakonshëm: një performancë e mirë ta themi e energjisë ose minierave (si industri) nuk është automatikisht performancë e mirë e fabrikave (industrisë si manifikturë).
Referencat kryesore
[S1] INSTAT, Final Results on Structural Survey of Enterprises 2024.
[S2] INSTAT, Gross Domestic Product 2023 final and 2024 semi-final.
[S3] INSTAT, Supply and Use Tables 2023.
[S4] INSTAT, Results on Industrial Production Survey / PRODCOM 2024.
[S5] INSTAT, Business Registers 2024.
[S6] INSTAT, Innovation Activities in Enterprises 2022–2024.
[S7] INSTAT, ICT Usage and E-Commerce in Enterprises 2025.
[S8] INSTAT, Wage Statistics, Q4 2024.
[S9] INSTAT, International Trade in Goods 2024.
[S10] INSTAT / Bank of Albania, Foreign and Joint Enterprises Statistics 2022–2024.
[S11] Government of Albania public releases on Yura Corporation Albania, 2019–2026.
[S12] World Bank, World Development Indicators: Manufacturing value added (% of GDP).
[S13] Eurostat, Industrial production statistics.
[S18] ECB Work on rare-earth dependencies and supply-chain disruptions, 2025–2026.
[S19] McKinsey Global Institute, Ramping up manufacturing in America?, May 2026. User-provided attachment.
[S21] World Bank, Albania Country Climate and Development Report, 2024. User-provided attachment.
[S24] Alfaro et al., Trade and Industrial Policy in Supply Chains: Directed Technological Change in Rare Earths, August 2026. User-provided attachment.
Ky është artikull ekskluziv i Revistës Monitor, që gëzon të drejtën e autorësisë sipas Ligjit Nr. 35/2016, “Për të drejtat e autorit dhe të drejtat e lidhura me to”.
Artikulli mund të ripublikohet nga mediat e tjera vetëm duke cituar “Revista Monitor” shoqëruar me linkun e artikullit origjinal.