Kina, vendi i parë ku shpërthen flluska e IA, 480 miliardë dollarë humbje në bursa

Kina është kthyer në tregun e parë të madh ku entuziazmi i investitorëve për inteligjencën artificiale (IA) ka pësuar një goditje të fortë. Indeksi STAR50, që përfshin kompani të rëndësishme kineze të teknologjisë dhe gjysmëpërçuesve, ka rënë me 40% në më pak se katër muaj, duke fshirë rreth 480 miliardë dollarë nga vlera e tyre e tregut, sipas Reuters.
Rënia ka ndërprerë një periudhë dyvjeçare rritjeje në bursat kineze, e nxitur fillimisht nga pritshmëritë për masa stimuluese ekonomike dhe më pas nga optimizmi për zhvillimin e inteligjencës artificiale. Edhe indeksi më i gjerë CSI300 ka humbur rreth 20% nga niveli më i lartë i arritur në qershor, ndërsa tkurrja e vlerës së kompanive të teknologjisë po ngre pikëpyetje mbi qëndrueshmërinë e investimeve miliardëshe në këtë industri.
Ndërsa në SHBA investitorët vazhdojnë të mbështesin kompanitë e inteligjencës artificiale, në Kinë bumi spekulativ duket se ka hyrë tashmë në fazën e rënies.
Rënia ka qenë veçanërisht e fortë për kompanitë që përfituan nga entuziazmi i investitorëve për inteligjencën artificiale. Aksionet e Unitree, prodhuesit kinez të robotëve, kanë humbur gjysmën e vlerës që nga listimi në bursë në gusht, pavarësisht se kërkesa e investitorëve individualë gjatë ofertës publike ishte 8,000 herë më e lartë se numri i aksioneve të ofruara. Prodhuesi i çipave CXMT ka humbur më shumë se një të katërtën e vlerës vetëm gjatë muajit të fundit, ndërsa MetaX dhe Moore Threads kanë regjistruar rënie prej rreth 50% që nga korriku.
Sipas Reuters, rënia lidhet me vlerësimet tepër të larta të kompanive, shqetësimet për kërkesën e ardhshme për inteligjencën artificiale dhe rrezikun e kufizimeve ndaj pajisjeve kineze në qendrat ndërkombëtare të të dhënave. Pesha e kompanive të lidhura me AI-në kishte arritur në 42% të kapitalizimit të tregut të aksioneve kineze dhe 57% të vlerës së tregtimit, sipas Goldman Sachs.
Megjithë korrigjimin, vlerësimet mbeten të larta. Kompanitë e indeksit STAR50 tregtohen mesatarisht me një raport çmim/fitim prej rreth 100 herësh, nga pothuajse 250 herë në kulmin e bumit, krahasuar me rreth 30 herë për Nasdaq 100. Kjo ka shtuar shqetësimet për rënie të mëtejshme dhe mund të vështirësojë sigurimin e financimeve të reja dhe listimin në bursë të kompanive të tjera të teknologjisë.
Sipas një analize të Financial Times, korrigjimi i tregut kinez mund të jetë një paralajmërim për industrinë globale të inteligjencës artificiale, ku investimet po rriten me ritme shumë më të shpejta sesa aftësia e kompanive për të gjeneruar të ardhura.
Në SHBA, entuziazmi për inteligjencën artificiale vazhdon
Dokumenti i Anthropic për listimin në bursë duket se i ka dhënë një shtysë të re interesit të investitorëve për inteligjencën artificiale. Indeksi Nasdaq është rritur me pothuajse 2% gjatë javës, ndërsa kompanitë e gjysmëpërçuesve kanë udhëhequr këtë rritje. Edhe Meta, planet e së cilës për shpenzime të mëdha në inteligjencën artificiale shqetësuan tregjet vetëm javën e kaluar, arriti të emetojë aksione të reja me një vlerë prej 25 miliardë dollarësh. Megjithatë, kostoja për aksionerët ekzistues ka qenë e konsiderueshme, pasi aksionet e kompanisë kanë humbur pothuajse një të pestën e vlerës gjatë dy javëve të fundit.
Kjo ecuri ngre një dilemë për tregjet financiare: ndoshta bumi i inteligjencës artificiale është vetëm në fillimet e tij, ose ndoshta rritja e interesit të investitorëve pasqyron një oportunizëm të pastër spekulativ.
Historia e inteligjencës artificiale lidhet, të paktën pjesërisht, me konkurrencën ekonomike dhe teknologjike mes Shteteve të Bashkuara dhe Kinës. SHBA ka Anthropic, OpenAI dhe Google DeepMind. Kina ka Moonshot AI, Z.ai, DeepSeek, MiniMax dhe Alibaba. Nga kompanitë amerikane të përmendura, vetëm DeepMind ka një lidhje të drejtpërdrejtë me tregun publik të aksioneve, përmes kompanisë mëmë Alphabet, e cila është e listuar në bursë. Por kjo nuk i ka penguar tregjet financiare të tregtojnë aksionet e sektorit të teknologjisë sikur të gjitha kompanitë e mëdha të inteligjencës artificiale të ishin të listuara.
Në Kinë, ndërkohë, entuziazmi i investitorëve për inteligjencën artificiale mund të ketë arritur tashmë kulmin dhe të ketë filluar të zbehet.
Nga rritjet prej 1,700% te rëniet e forta të aksioneve
Deri pak kohë më parë, kompanitë kineze të inteligjencës artificiale u ofronin investitorëve një mundësi që tregu amerikan nuk e kishte: investimin e drejtpërdrejtë në kompani që zhvillojnë modelet më të avancuara të inteligjencës artificiale. Në janar, Z.ai dhe MiniMax u listuan në Bursën e Hongkongut, me vlerësime që arrinin në disa miliardë dollarë. Reagimi fillestar i tregut ishte shumë pozitiv.
Aksionet e Z.ai u rritën me 55% gjatë muajit të parë të tregtimit, ndërsa ato të MiniMax u shtrenjtuan me 33%. Por korrigjimi erdhi shumë shpejt. MiniMax arriti nivelin më të lartë të çmimit në mars dhe aktualisht tregtohet 50% nën çmimin e ofertës fillestare publike (IPO). Z.ai ka shfaqur një ecuri më të mirë, por vetëm për investitorët që kanë qenë në gjendje të përballojnë luhatje jashtëzakonisht të mëdha.
Në qershor, aksionet e kompanisë arritën një nivel 1,732% mbi çmimin e hapjes së tregtimit, përpara se të humbnin 63% të vlerës në më pak se një muaj, gjatë një vale shitjesh të aksioneve të kompanive aziatike të inteligjencës artificiale. Megjithatë, pavarësisht kësaj rënieje, aksionet e Z.ai mbeten 318% më lart që nga fillimi i vitit.
Këto luhatje tregojnë se investitorët janë përballur me një treg ku pritshmëritë për rritjen e ardhshme të industrisë kanë shkaktuar ndryshime të jashtëzakonshme në vlerësimin e kompanive.
Modeli kinez i inteligjencës artificiale po krijon konkurrencë të fortë në çmime
Një pjesë e shpjegimit për ecurinë e aksioneve kineze qëndron te ndryshimet mes modeleve të biznesit të kompanive amerikane dhe kineze. Kompanitë amerikane që zhvillojnë modele të inteligjencës artificiale janë përqendruar kryesisht te tarifimi i përdoruesve për aksesin në modelet e tyre. Kompanitë kineze, nga ana tjetër, janë më të prirura t’i ofrojnë modelet falas dhe të tarifojnë përdoruesit për fuqinë kompjuterike të nevojshme për funksionimin e tyre. Këto modele, të njohura si open-weight, ku parametrat e trajnuar të modelit vihen në dispozicion të përdoruesve, kanë krijuar konkurrencë shumë të fortë në çmime, si në Kinë, ashtu edhe në SHBA.
Kjo ngre pikëpyetje nëse të ardhurat që gjeneron industria e inteligjencës artificiale do të jenë të mjaftueshme për të mbështetur nivelin e investimeve që kërkon zhvillimi i modeleve gjithnjë e më të fuqishme. Kostot e mëdha të zhvillimit të teknologjisë, të kombinuara me presionin për të ulur çmimet e shërbimeve, po vendosin në pikëpyetje aftësinë e kompanive për të siguruar kthimin e pritshëm nga investimet.
Rënia e AI-së po tërheq poshtë gjithë sektorin teknologjik kinez
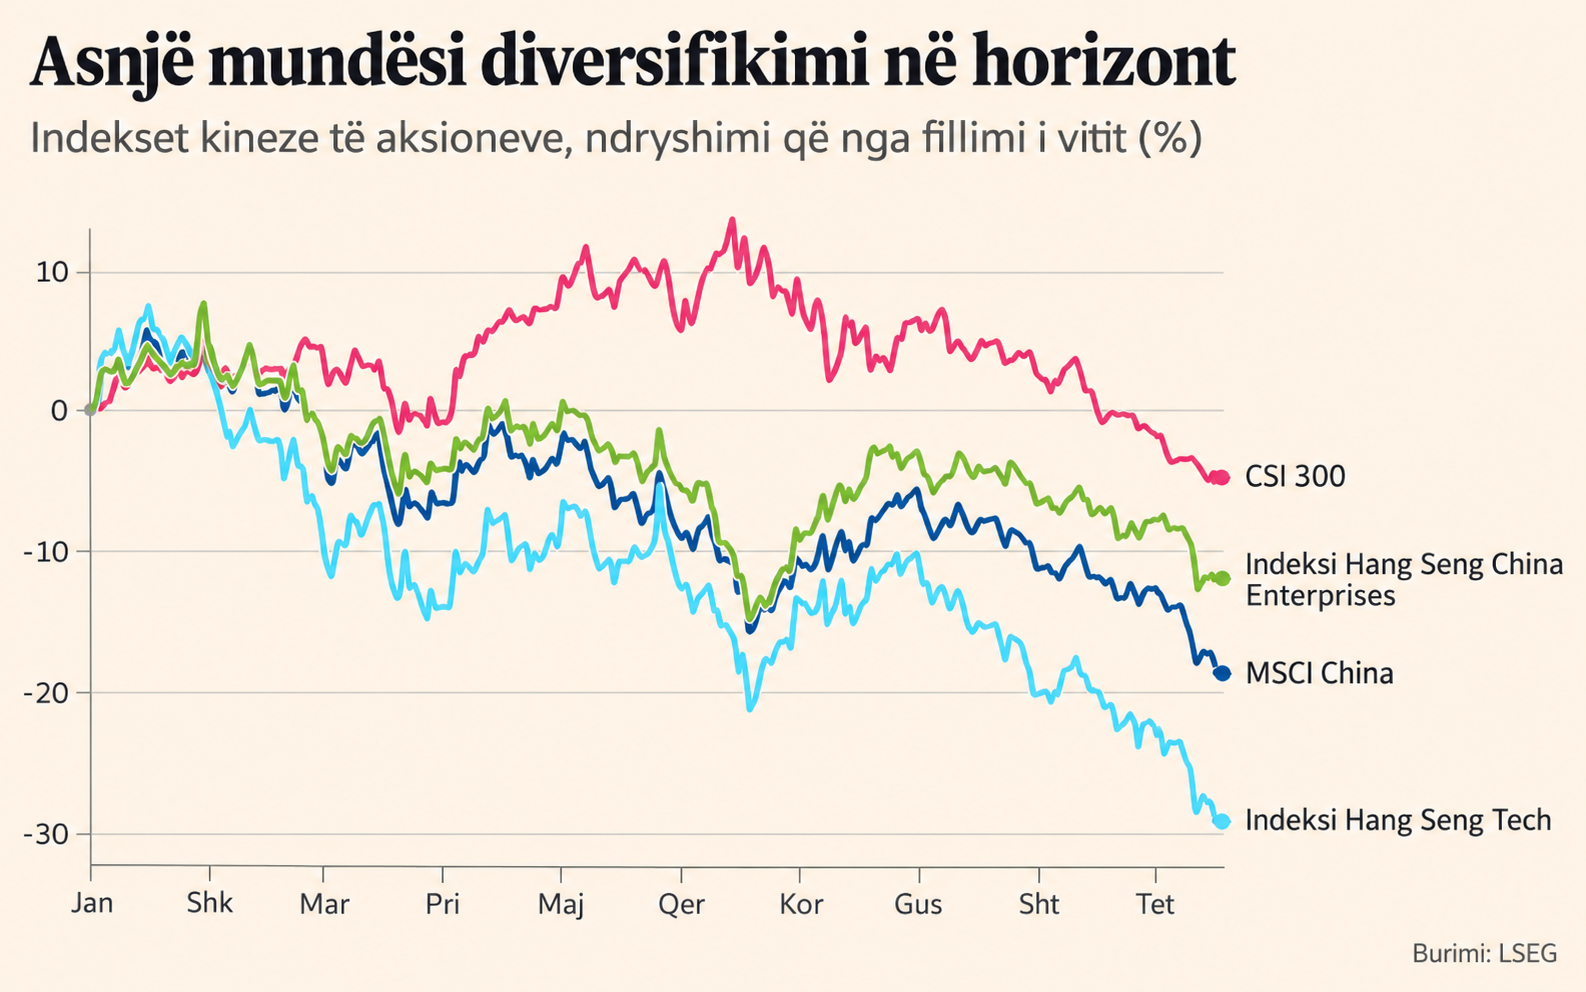
Kina po përjeton një cikël të përshpejtuar bumi dhe rënieje të inteligjencës artificiale, që ka prekur edhe sektorin më të gjerë të teknologjisë. Indeksi Hang Seng Tech, i cili ndjek ecurinë e 30 kompanive të mëdha të teknologjisë të listuara në Hongkong, ka rënë me 30% që nga fillimi i vitit.
Por performanca e dobët e tregut kinez të aksioneve nuk kufizohet vetëm te teknologjia. Treguesit më të gjerë të bursës kanë shfaqur rezultate të dobëta prej më shumë se një viti. Indeksi MSCI China, që përfshin kompani të mëdha dhe të mesme nga sektori i teknologjisë dhe industri të tjera, ka humbur 30% të vlerës gjatë vitit 2026.
Louis-Vincent Gave, nga Gavekal Research, vëren se tregjet kineze të aksioneve kanë shënuar dhjetë javë radhazi në rënie, diçka që nuk kishte ndodhur kurrë më parë. Kjo ka ndodhur pavarësisht se entuziazmi për inteligjencën artificiale ka qenë një nga faktorët kryesorë të performancës së tregjeve globale të aksioneve dhe se Kina është një nga vendet e pakta jashtë SHBA-së që po regjistron përparime të dukshme në këtë fushë.
Një nga teoritë që shpjegon dobësinë e tregjeve kineze është se aksionet kineze janë kthyer në një burim financimi për investimet në kompanitë e gjysmëpërçuesve në Korenë e Jugut dhe Tajvan. Sipas Gave, tregjet e këtyre dy ekonomive po tërheqin një pjesë shumë të madhe të kapitalit të investitorëve, duke kufizuar fondet që mund të drejtoheshin në tregjet e tjera. Ai argumenton se vetëm një ngadalësim i bumit të shpenzimeve kapitale për inteligjencën artificiale mund të krijojë kushtet që një pjesë e këtyre fondeve të rikthehet në tregun kinez.
Ka disa tregues se autoritetet kineze janë të shqetësuara për performancën e dobët të bursave. Gjithashtu, ka sinjale se qeveria është e gatshme të ndërhyjë për të mbështetur tregun. Megjithatë, ndërhyrje të tilla nuk e zgjidhin problemin themelor të ekonomisë kineze: ngadalësimin e rritjes ekonomike dhe presionet deflacioniste. Për këtë arsye, sipas analizës së Financial Times, aksionet kineze mund të kenë ende hapësirë për rënie të mëtejshme.
Obligacionet kineze, një alternativë për investitorët që kërkojnë diversifikim
Ndërsa tregu kinez i aksioneve po përballet me rënie të forta, obligacionet e qeverisë kineze po shfaqin një profil të ndryshëm investimi. Në përpjekjet e investitorëve për të diversifikuar portofolet dhe për të ulur varësinë nga tregu amerikan, obligacionet kineze mund të përbëjnë një alternativë interesante. Sipas Gave, obligacionet e qeverisë kineze (CGB) janë të vetmet mes kategorive kryesore të obligacioneve që, të matura në dollarë, kanë arritur të sigurojnë kthime më të larta se inflacioni amerikan që nga viti 2020.
Faktori kryesor që shpjegon këtë ecuri është inflacioni. Norma e kthimit (yield) e obligacioneve dhjetëvjeçare të qeverisë kineze është aktualisht 1.6%, nga rreth 1.9% që ishte në janar. Ndërkohë, diferenca mes normës së kthimit të obligacioneve dhjetëvjeçare të Thesarit amerikan dhe atyre kineze ka arritur në 3.3 pikë përqindjeje, niveli më i lartë i regjistruar ndonjëherë. Kjo diferencë pasqyron ndryshimet e mëdha në pritshmëritë inflacioniste të dy ekonomive më të mëdha të botës.
Investimet e huaja në obligacionet e qeverisë kineze mbeten të kufizuara, pavarësisht përpjekjeve të fundit për ta bërë më të lehtë aksesin në këtë treg dhe menaxhimin e rreziqeve. Investitorët e huaj zotërojnë pak më pak se 5% të obligacioneve qeveritare kineze.
Për krahasim, investitorët e huaj mbajnë pothuajse një të tretën e obligacioneve të Thesarit amerikan. Por kjo pjesëmarrje e ulët e kapitalit të huaj mund të jetë, në fakt, një burim qëndrueshmërie për tregun kinez. Ajo i bën obligacionet kineze më pak të ekspozuara ndaj shitjeve të papritura masive, krahasuar me obligacionet amerikane, investitorët e të cilave janë bërë gjithnjë e më të ndjeshëm ndaj ndryshimeve të çmimeve.
Kontrollet që Kina ushtron mbi lëvizjet e kapitalit mund të jenë një tjetër burim qëndrueshmërie. Procedurat për riatdhesimin e kapitalit krijojnë pengesa reale për investitorët që duan të investojnë në Kinë. Këtyre u shtohen barrierat psikologjike dhe perceptimi i rrezikut që shoqëron investimet në tregun kinez. Megjithatë, nga këndvështrimi i diversifikimit të investimeve, kontrollet mbi kapitalin mund të konsiderohen një avantazh dhe jo domosdoshmërisht një mangësi.
Nëse investitorët mbështesin edhe pikëpamjen e shumë analistëve se juani kinez është në një trajektore të ngadaltë forcimi, atëherë rritja e vlerës së monedhës mund të krijojë një burim shtesë kthimi nga investimi.
Obligacionet e qeverisë kineze kanë ende një rrugë të gjatë përpara përpara se të shndërrohen në një investim të përhapur mes investitorëve individualë apo në një aktiv të rëndësishëm rezervë ndërkombëtare. Megjithatë, si pjesë e një strategjie diversifikimi për portofolet e mëdha të investimeve, ato përbëjnë një alternativë që meriton të merret në konsideratë. / Financial Times, Reuters
Ky është artikull ekskluziv i Revistës Monitor, që gëzon të drejtën e autorësisë sipas Ligjit Nr. 35/2016, “Për të drejtat e autorit dhe të drejtat e lidhura me to”.
Artikulli mund të ripublikohet nga mediat e tjera vetëm duke cituar “Revista Monitor” shoqëruar me linkun e artikullit origjinal.