Jo më strehë e sigurt

Tregjet po zgjohen përballë huamarrjes së pakontrolluar të vendeve të pasura. Qeveritë, për fat të keq, vazhdojnë të flenë, shkruan The Economist
Financa nuk ofron shumë mundësi të sigurta. Një prej tyre, gjatë dekadave të fundit, ka qenë ideja se shumica e obligacioneve sovrane të vendeve të pasura janë të sigurta.
Ata që u jepnin hua pothuajse të gjitha qeverive, përveç atyre më të rrezikuarave, mund të ishin të bindur se do t’i merrnin paratë mbrapsht, së bashku me interesin me një normë të përcaktuar nga tregu i lirë, dhe pa rrezikun që inflacioni t’ua zhvlerësonte principalin.
Obligacionet ndihmonin gjithashtu në zbutjen e luhatjeve të aksioneve, pasi zakonisht fitonin vlerë gjatë recesioneve. Sot, ndërsa borxhet publike po rriten, e gjithë kjo është nën kërcënim.
Që nga viti 2000, borxhi neto i qeverisë në Amerikë dhe Britani është trefishuar si përqindje e PBB-së. Në Francë dhe Japoni është dyfishuar. Borxhi vazhdon të rritet: rrallëherë, jashtë periudhave të luftës ose recesionit, deficitet në vendet e pasura kanë qenë më të larta se sot.
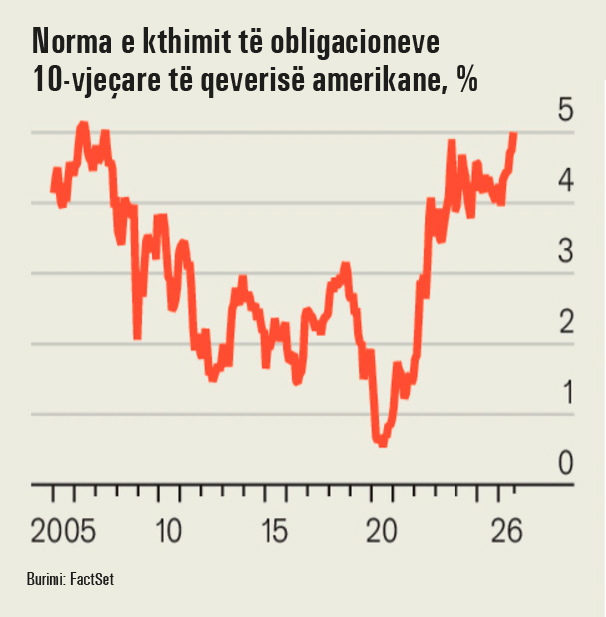
Në vitet 2010, kur huamarrja ishte e lirë, edhe borxhet e mëdha dukeshin të menaxhueshme. Sot, normat e kthimit janë të larta dhe po rriten me shpejtësi, së fundmi si reagim ndaj pritshmërive se lufta në Iran do t’i shtyjë më lart normat e interesit.
Dhe, në fakt, më 16 shtator, Rezerva Federale rriti normat, duke u bërë banka e pestë qendrore e madhe e botës së pasur që ndërmerr një hap të tillë këtë vit.
Në pritje të një shtrëngimi të mëtejshëm monetar, norma e kthimit të obligacionit 10-vjeçar të Thesarit amerikan ka kaluar 5%, një prag që nuk ishte kaluar prej rreth dy dekadash.
Diferenca e normave të kthimit të obligacioneve franceze kundrejt atyre më të sigurta nuk është shumë larg niveleve të regjistruara gjatë krizës së borxhit Sovran në Europë.
Pas dekadash qetësie, normat e kthimit po rriten fort edhe në Japoni. Sa për obligacionet britanike, sa më pak të thuhet, aq më mirë.
Në tetor 2025, The Economist llogariti se nëse Amerika dhe Britania do të duhej të rifinanconin menjëherë të gjithë borxhin e tyre me normat e atëhershme të obligacioneve pesëvjeçare, secila do të kishte nevojë për rritje taksash ose shkurtime shpenzimesh në masën 2.3% të PBB-së, vetëm për të ndalur rritjen e raportit të borxhit ndaj ekonomisë.
Sot, me norma kthimi më të larta, kjo shifër në Amerikë është më shumë se dyfishuar, në 4.7%. Në Britani është rritur në 2.7%, edhe pse qeveria ka shtrënguar shpenzimet.
Në Francë, masa e nevojshme e përshtatjes fiskale arrin në 3.9% të PBB-së, nga 3.1% një vit më parë.
Për fat të mirë, në botën reale qeveritë nuk kanë nevojë të rifinancojnë të gjithë borxhin menjëherë. Megjithatë, ato janë zhvendosur gjithnjë e më shumë drejt borxhit afatshkurtër, çka do të thotë se normat më të larta të interesit transmetohen në buxhete më shpejt se më parë.
Emetimi i borxhit afatshkurtër është tërheqës, sepse zakonisht kushton më pak. Sot ka gjithashtu më pak kërkesë për borxh afatgjatë, pasi fondet e pensioneve me përfitime të përcaktuara, të cilat prej kohësh kanë pasur nevojë për këtë lloj aktivi, po tkurren.
Por kombinimi i borxhit afatshkurtër me një treg të paqëndrueshëm obligacionesh krijon një përzierje lehtësisht të ndezshme.
Ende nuk është tepër vonë për ta zgjidhur problemin. Ashtu si vendet e tjera të pasura, Zvicra ka një popullsi që po plaket. Megjithatë, financat e saj publike janë në gjendje të mirë, me borxh të ulët, inflacion të kufizuar dhe norma kthimi të obligacioneve që, si rrjedhojë, kanë mbetur të ulëta.
Qeveritë e vendosura i kanë ulur edhe më parë deficitet e mëdha. Suedia mposhti deficite prej 11% në vitet 1990, duke e ndarë barrën mes shkurtimeve të shpenzimeve, rritjes së taksave dhe reformave nga ana e ofertës për të nxitur rritjen ekonomike.
“Kopjoni Zvicrën ose Skandinavinë” mund të mos jetë këshillë realiste, por edhe “Bëhuni si Greqia” do të mjaftonte. Greqia e ka ulur ndjeshëm raportin e borxhit ndaj PBB-së. Këtë verë, ajo emetoi obligacione me norma kthimi më të ulëta se Franca.
Problemi është se politika e viteve të ardhshme është e mbushur me rreziqe. Në Francë, populistët që mbështesin shpenzime të larta po forcohen përpara zgjedhjeve presidenciale të vitit 2027.
Në Amerikë, ku presidenti i ri do të zgjidhet në vitin 2028, demokratët dhe republikanët po garojnë për të premtuar pagesa gjithnjë e më të mëdha për qytetarët, madje fjalë për fjalë në rastin e pagesave prej 5,000 dollarësh që Donald Trump propozoi si shpërblim nëse republikanët fitojnë Kongresin në zgjedhjet e ndërmjetme.
Britania dhe Gjermania, secila me populistët e vet që janë më pak të rreptë ndaj financave publike, shkojnë në zgjedhje në vitin 2029.
Politikanët mund të shpresojnë se një shpërthim i rritjes ekonomike i nxitur nga Inteligjenca Artificiale do t’i shpëtojë në mënyrë pothuajse të mrekullueshme nga negociatat e dhimbshme buxhetore.
Qeveria e Koresë së Jugut parashikon se të ardhurat tatimore nga industria e prodhimit të çipave do ta eliminojnë pothuajse të gjithë deficitin buxhetor vitin e ardhshëm.
Por rritja e produktivitetit që do të nevojitej për të vënë nën kontroll deficitet është shumë më e lartë se ajo që shumica e ekonomistëve e konsiderojnë të mundshme. Dhe, sidoqoftë, një rritje më e shpejtë ekonomike rrit gjithashtu normat e interesit.
Çfarë ndodh më tej? Mes ekonomive të mëdha me borxh të lartë, vetëm Britania ka një plan, edhe pse jo plotësisht bindës, për të ulur deficitin dhe për të vënë më shumë nën kontroll financat publike.
Kjo vjen pasi vendi u përball me një reagim të fortë të tregjeve pas minibuxhetit të Liz Truss në vitin 2022, i cili rriti ndjeshëm kostot e huamarrjes dhe tronditi besimin e investitorëve.
Priten më shumë episode të ngjashme me atë të Truss në vende të tjera. Qeveritë e mençura do të përgjigjen me politika buxhetore më të shëndosha; ato më të papërgjegjshme, me manovra financiare.
Scott Bessent, sekretari amerikan i Thesarit, nisi në gusht të ndërhynte drejtpërdrejt në tregun e obligacioneve të Thesarit, në një përpjekje të pasuksesshme për të frenuar normat e kthimit.
Fjala me “R”
Në një recesion, mund të shfaqen probleme më serioze. Nuk është e pashmangshme që normat e kthimit të obligacioneve të bien gjatë periudhave të tkurrjes ekonomike.
Kjo shpesh nuk ndodh në tregjet në zhvillim dhe nuk ndodhi as në vendet e pasura gjatë viteve 1970. Edhe një rënie më e vogël se zakonisht e normave të kthimit do ta përkeqësonte goditjen ekonomike dhe do t’i shtonte buxheteve edhe koston e papunësisë më të lartë.
Tregjet e obligacioneve, dikur strehë e sigurt, do të jenë shndërruar në zona rreziku.
Ky është artikull ekskluziv i Revistës Monitor, që gëzon të drejtën e autorësisë sipas Ligjit Nr. 35/2016, “Për të drejtat e autorit dhe të drejtat e lidhura me to”.
Artikulli mund të ripublikohet nga mediat e tjera vetëm duke cituar “Revista Monitor” shoqëruar me linkun e artikullit origjinal.