Rritja e tatimit mbi dividendin, tatimet do të trajtojnë si shpërndarje fitimi dhe huatë për ortakët

Bizneset nuk do të mund të shmangin tatimin mbi dividendin duke ua kaluar fitimet ortakëve apo aksionarëve në formën e huave, paradhënieve apo financimeve të tjera që nuk përfaqësojnë transaksione reale.
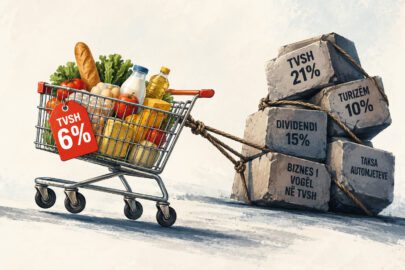
Paketa e re fiskale për vitin 2027, që parashikon rritjen e tatimit mbi dividendin nga 8% në 15%, përfshin edhe ndryshime ligjore për të parandaluar shpërndarjen e tërthortë të fitimit pa paguar tatimin përkatës.
Rritja e propozuar e tatimit mbi dividendin vjen tetë vjet pasi norma u ul nga 15% në 8%, duke filluar nga janari i vitit 2019. Ulja në atë kohë u argumentua me nevojën për të lehtësuar barrën fiskale mbi fitimet e shpërndara dhe për të nxitur bizneset të shpërndanin dividendët e akumuluar, të cilët mbaheshin në kompani edhe për shkak të nivelit të lartë të tatimit.
Tashmë që qeveria propozon rikthimin e normës prej 15%, po merr edhe masa për të kufizuar mundësitë e shmangies së tatimit, përmes kalimit të fitimeve te ortakët apo aksionarët në forma të tjera financimi.
Në relacionin e projektligjit “Për disa shtesa dhe ndryshime në ligjin nr. 29/2023, ‘Për tatimin mbi të ardhurat’, të ndryshuar”, sqarohet se ndryshimet synojnë: “saktësimin në përkufizimin e dividendit (neni 3, pika 19), duke qartësuar trajtimin tatimor të shumave që u jepen ortakëve apo aksionarëve në formën e paradhënieve, huave ose formave të tjera të financimit, kur këto shuma nuk përfaqësojnë transaksione financiare reale ose shlyerje detyrimesh, por në përmbajtjen e tyre ekonomike përbëjnë shpërndarje të tërthortë të fitimit, me qëllim parandalimin e shmangies së tatimit mbi dividendin dhe garantimin e një trajtimi tatimor të njëjtë, pavarësisht formës juridike të transaksionit;”
Sipas relacionit, ky ndryshim synon të kufizojë mundësitë për shmangien e tatimit mbi dividendin si rezultat i rritjes së normës tatimore, duke garantuar trajtimin e shpërndarjeve të fitimit sipas përmbajtjes së tyre ekonomike, pavarësisht formës juridike të përdorur.
Ligji aktual përfshin në përkufizimin e dividendit të ardhurat nga aksionet dhe kuotat, shpërndarjen e fitimeve, si dhe rastet kur fitimet e pashpërndara, pasi janë kapitalizuar, u kalohen ortakëve përmes zvogëlimit të kapitalit.
Me ndryshimin e propozuar, këtij përkufizimi i shtohen shprehimisht edhe shumat që kompanitë u japin ortakëve apo aksionarëve në formën e huave, paradhënieve ose financimeve të tjera, kur ato nuk përfaqësojnë transaksione financiare reale, por në thelb janë shpërndarje të tërthorta të fitimit.
Konkretisht, në nenin 3, pika 19, të ligjit “Për tatimin mbi të ardhurat”, që përcakton përkufizimin e dividendit, propozohet të shtohet shkronja “e”, e cila parashikon se si dividend do të konsiderohen edhe “shumat e dhëna nga entiteti në formën e paradhënieve, huave ose formave të tjera të financimit në favor të ortakëve apo të aksionarëve, kur këto shuma nuk përfaqësojnë transaksione financiare reale ose shlyerje të detyrimeve ekzistuese, por, sipas përmbajtjes së tyre ekonomike, përbëjnë shpërndarje të tërthortë të fitimit.”
Pse qeveria po rikthen tatimin 15%
Ministria e Financave argumenton se rritja e tatimit mbi dividendin synon unifikimin e tij me tatimin mbi të ardhurat e tjera nga investimet, të cilat aktualisht tatohen me 15%.
Sipas relacionit, norma më e ulët prej 8% për dividendët mund të krijojë mundësi për arbitrazh tatimor, përmes deklarimit të pagave më të ulëta nga ortakët apo drejtuesit e kompanive dhe tërheqjes së një pjese më të madhe të të ardhurave si dividend.
Një tjetër argument i Ministrisë së Financave është nxitja e riinvestimit të fitimeve. Sipas relacionit, rritja e tatimit mbi dividendin dekurajon tërheqjen e fitimeve për konsum dhe nxit mbajtjen e tyre në kompani për zgjerimin e aktivitetit, modernizimin teknologjik dhe hapjen e vendeve të reja të punës.
Fitimet që mbeten në kompani nuk i nënshtrohen tatimit mbi dividendin për sa kohë nuk shpërndahen, ndërsa për fitimet e shpërndara do të zbatohet norma e re prej 15%, nëse projektligji miratohet.
Ministria e Financave e argumenton ndërhyrjen edhe me nevojën për të parandaluar shmangien e detyrimeve tatimore në kushtet kur norma do të rritet me 7 pikë përqindjeje.
Buxheti pret 3 miliardë lekë më shumë, por parashikon më pak shpërndarje dividendësh
Rritja e tatimit mbi dividendin nga 8% në 15% pritet të sjellë rreth 3.04 miliardë lekë të ardhura shtesë në vit për buxhetin e shtetit, megjithëse potenciali teorik i rritjes së normës është pothuajse dy herë më i lartë.
Sipas relacionit të projektligjit, bazuar në të dhënat e realizimit dhe parashikimit për vitin 2026, baza e tatueshme vjetore e të ardhurave nga dividendët dhe aksionet arrin në rreth 86.96 miliardë lekë. Mbi këtë bazë, rritja e normës me 7 pikë përqindjeje do të gjeneronte teorikisht 6.09 miliardë lekë të ardhura shtesë.
Por Ministria e Financave ka përgjysmuar efektin e pritshëm buxhetor, duke marrë në konsideratë ndryshimin e sjelljes së bizneseve pas rritjes së tatimit.
Në relacion pranohet se norma më e lartë mund t’i nxisë kompanitë të mbajnë dhe të riinvestojnë një pjesë më të madhe të fitimeve, në vend që t’ua shpërndajnë ato ortakëve dhe aksionarëve. Për këtë arsye, efekti pozitiv neto në të ardhurat buxhetore vlerësohet në 3.04 miliardë lekë në vit.
Çfarë parashikojnë nenet e projektligjit për dividendin
Neni 1 – Saktësimi i përkufizimit të dividendit
Pas shkronjës “dh”, të pikës 19, të nenit 3, shtohet shkronja “e”, me këtë përmbajtje:
“e) shumat e dhëna nga entiteti në formën e paradhënieve, huave ose formave të tjera të financimit në favor të ortakëve apo të aksionarëve, kur këto shuma nuk përfaqësojnë transaksione financiare reale ose shlyerje të detyrimeve ekzistuese, por, sipas përmbajtjes së tyre ekonomike, përbëjnë shpërndarje të tërthortë të fitimit.”
Neni 2, pika 2 – Tatimi mbi të ardhurat nga investimi
Normat e veçanta prej 8% për dividendët dhe 15% për të ardhurat e tjera nga investimi unifikohen në një dispozitë:
“3. Të ardhurat nga investimi tatohen me normën 15%.”
Neni 5 – Norma e tatimit mbi dividendët
Në nenin 41, fjalia e dytë ndryshohet, si më poshtë vijon:
“Norma tatimore për dividendët është 15%, pa zbritur asnjë kosto.”
Norma e mbajtjes së tatimit në burim – Neni 59
“Neni 59
Norma e mbajtjes së tatimit në burim
Norma e tatimit të mbajtur në burim mbi të ardhurat dhe pagesat, sipas nenit 58, të këtij ligji, është 15%.”
Ky është artikull ekskluziv i Revistës Monitor, që gëzon të drejtën e autorësisë sipas Ligjit Nr. 35/2016, “Për të drejtat e autorit dhe të drejtat e lidhura me to”.
Artikulli mund të ripublikohet nga mediat e tjera vetëm duke cituar “Revista Monitor” shoqëruar me linkun e artikullit origjinal.