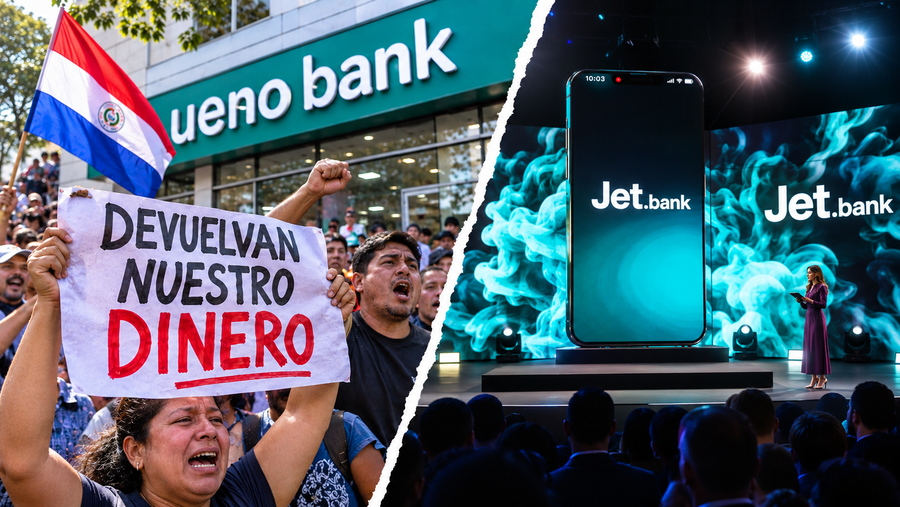
Kriza e bankës dixhitale Ueno Bank në Paraguaj, ku rreth 3 milionë klientë humbën aksesin në llogaritë e tyre, ka rikthyer në vëmendje rreziqet që mund të shoqërojnë institucionet financiare që operojnë përmes platformave dixhitale.
Banka u vendos në procedurë zgjidhjeje nga Banka Qendrore e Paraguajit më 2 nëntor 2026, pasi treguesi i aftësisë së saj paguese ra nën kufirin minimal të kërkuar. Hetimet përfshijnë edhe dyshime për kreditime të tepruara ndaj kompanive të lidhura me aksionerin kontrollues.
Rasti risjell edhe njëherë në vëmendje rastin e Shqipërisë, ku Jet Bank, banka e parë plotësisht dixhitale në vend, ka marrë licencën për të ushtruar aktivitetin bankar. Opozita dhe ekspertët e financave kanë ngritur pikëpyetje për strukturën e pronësisë, burimin e kapitalit dhe transparencën e procesit të licencimit.
Gjatë debateve publike janë kërkuar sqarime për aksionerët dhe personat e përfshirë në projekt, si dhe për verifikimet e kryera nga Banka e Shqipërisë. Në përgjigjet e publikuara, ky institucion ka deklaruar se ka kryer kontrollet për pronësinë dhe burimin e kapitalit, ndërsa Jet Bank i ka cilësuar pretendimet për lidhje me skema mashtrimi dhe rrezik sistemik si të pabazuara.
Por në rastin e Jet Bank, një sërë çështjesh meritojnë përgjigje publike:
Kush janë përfituesit fundorë realë të bankës dhe cilat janë interesat e tyre ekonomike?
Çfarë garancish ekzistojnë për të siguruar që kapitali i bankës është i qëndrueshëm edhe në rast të humbjeve të mëdha?
Çfarë kontrollesh janë kryer mbi historikun profesional dhe financiar të personave që kanë qenë të përfshirë në themelimin e saj?
Çfarë mekanizmash do të përdoren për të parandaluar kreditimin e subjekteve të lidhura me aksionerët?
Sa transparente do të jenë raportimet për gjendjen financiare dhe ekspozimin ndaj rreziqeve?
Kush mban përgjegjësi në rast të një sulmi kibernetik, rrjedhjeje të të dhënave apo bllokimi të sistemit dixhital?
Këto nuk janë akuza ndaj bankës. Janë pyetje legjitime që lindin kur një institucion i ri kërkon besimin e qytetarëve dhe administron kursimet e tyre. Pa sportele fizike, por me çfarë garancish teknologjike?
Një tjetër çështje që duhet trajtuar është modeli tërësisht dixhital i Jet Bank.
Mungesa e sporteleve fizike mund të sjellë komoditet dhe ulje të kostove operative. Por një bankë që funksionon përmes aplikacioneve dhe sistemeve online duhet të garantojë standarde shumë të larta sigurie.
Çfarë ndodh nëse aplikacioni bie për disa ditë?
Çfarë ndodh nëse një sulm kibernetik prek sistemet e bankës?
A ka sisteme rezervë të pavarura, infrastrukturë alternative dhe mekanizma për rikthimin e menjëhershëm të shërbimeve?
Ku ruhen dhe si mbrohen të dhënat personale dhe financiare të klientëve?
Dhe mbi të gjitha, a janë testuar realisht këto sisteme përballë skenarëve ekstremë?
Rasti i Paraguajit tregoi se kur një bankë përjeton krizë, pasojat nuk kufizohen te bilancet financiare. Ato prekin drejtpërdrejt qytetarët, bizneset dhe besimin te i gjithë sistemi bankar. Po depozitat e shqiptarëve, a janë të mbrojtura?
Një element i rëndësishëm që duhet theksuar është se Jet Bank është anëtarësuar në skemën shqiptare të sigurimit të depozitave.
Ky vendim është marrë nga Agjencia e Sigurimit të Depozitave më 27 mars 2026.
Kjo do të thotë se depozitat e klientëve përfshihen në skemën ligjore të mbrojtjes, sipas kufijve dhe kushteve të përcaktuara nga legjislacioni shqiptar.
Megjithatë, sigurimi i depozitave nuk është garanci që një bankë nuk mund të dështojë. Ai është një mekanizëm mbrojtës për depozituesit në rast të ngjarjeve të parashikuara nga ligji.
Qytetarët duhet të informohen qartë mbi kufirin e mbulimit, mënyrën e kompensimit dhe afatet përkatëse.
Shqipëria nuk mund të presë një krizë për të zbuluar nëse ka pasur mangësi në mbikëqyrje. Banka e Shqipërisë duhet të jetë e gatshme t'i përgjigjet pyetjeve mbi procesin e licencimit, kontrollin e aksionerëve, kapitalin, qeverisjen dhe mbikëqyrjen e vazhdueshme të Jet Bank.
Sepse në fund, çështja nuk është nëse bankat dixhitale janë e ardhmja e sistemit financiar.
Çështja është se sa të sigurta janë paratë e qytetarëve që do t'u besohen atyre.
Dhe pyetja që rasti i Paraguajit e bën të pashmangshme është: a po kontrollojmë mjaftueshëm bankat e reja përpara se të jetë tepër vonë?
© SYRI.net

 Denonco

Merrni lajmet më të fundit nga SYRI.net në çdo moment dhe kudo që të jeni!


 Deputetja e PS del nga SPAK, Mila: U thirra si person në dijeni për...
 ‘Drejtorët e institucioneve me shërbime taksi, pastrojnë para’/ Karanxha: Do përshkallëzojmë protestat
 Gazeta amerikane: Vala e protestave hyn në muajin e nëntë, rinia shqiptare kërkon largimin e Ramës
